Процес фінансового аналізу
У фінансовому аналізі, як і в будь-якому бізнес-завданні, необхідне чітке розуміння кінцевої мети і кроків, необхідних для її досягнення. Крім того, аналітик повинен знати типові питання, які слід ставити при інтерпретації фінансових даних і формуванні аналізу та висновків.
Завдання процесу фінансового аналізу
Через велику кількість причин проведення фінансового аналізу існує безліч доступних методів аналізу, а також зазвичай доступна значна кількість даних, тому важливо, щоб аналітичний підхід був адаптований до конкретної ситуації. Перш ніж починати будь-який фінансовий аналіз, аналітик повинен з'ясувати мету і контекст та чітко розуміти таке:
- Яка мета аналізу? На які питання необхідно відповісти в процесі аналізу?
- Який рівень деталізації буде необхідний для досягнення цієї мети?
- Які дані доступні для аналізу?
- Які фактори або зв'язки впливатимуть на аналіз?
- Які аналітичні обмеження і як ці обмеження можуть погіршити аналіз?
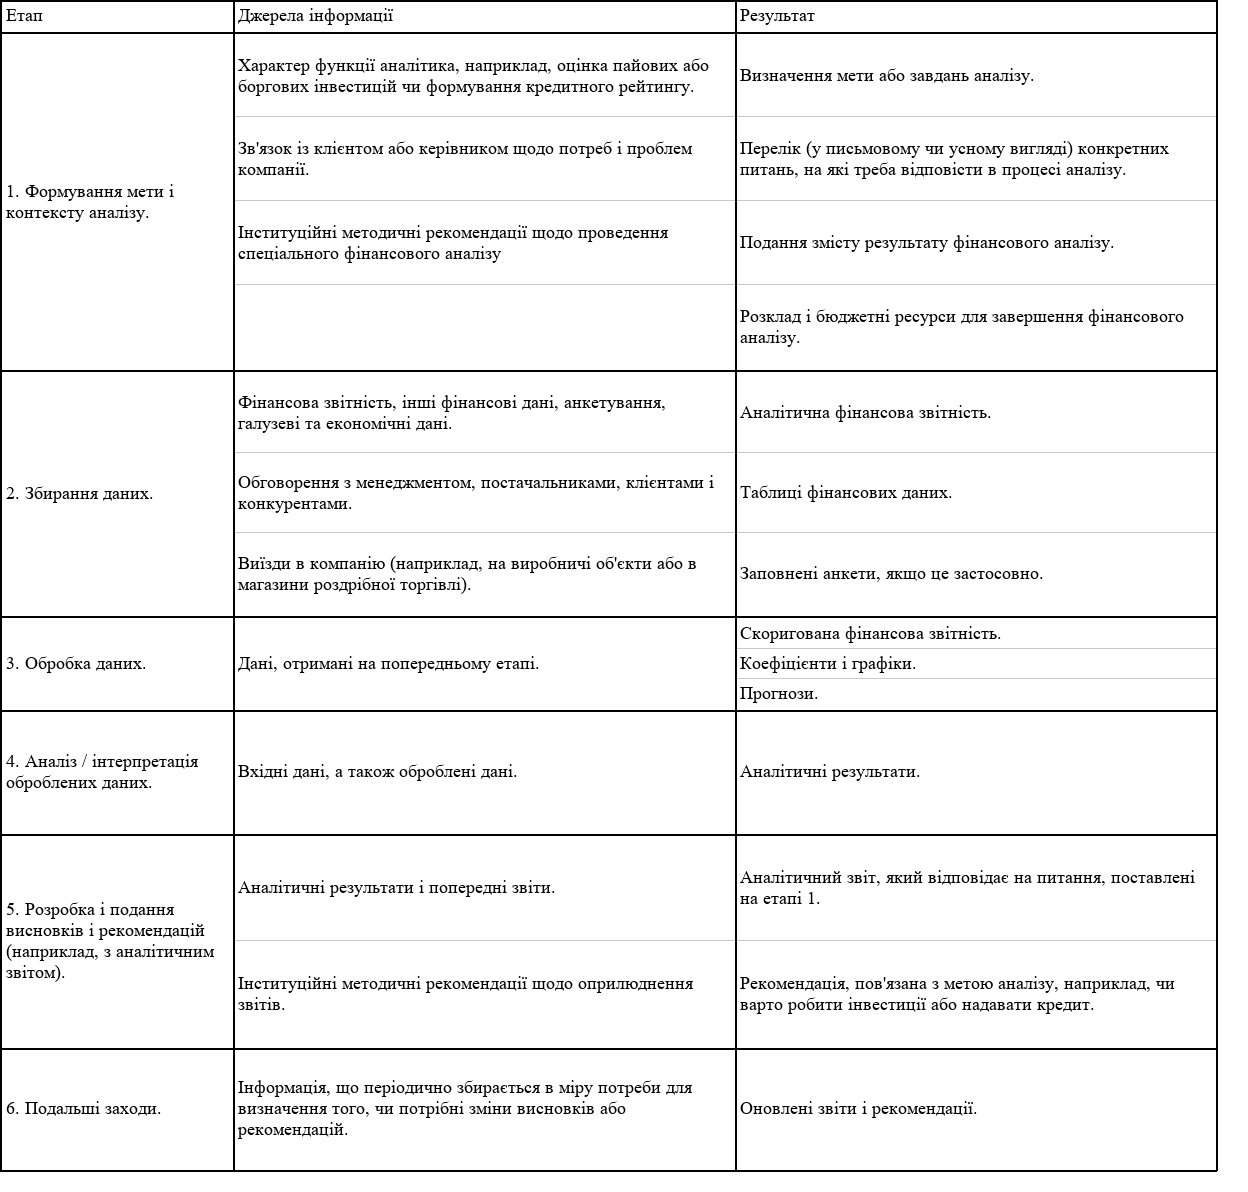
З'ясувавши мету і контекст аналізу, аналітик може вибрати методи (наприклад, метод показників), які найкраще допоможуть у прийнятті рішення. Хоча не існує єдиного підходу до структурування процесу аналізу, загальна структура викладена в Таблиці 1.
Таблиця 1. Основні фази процесу фінансового аналізу
Різниця між поняттями «обчислення» і «аналіз»
Ефективний аналіз охоплює як процес обчислення, так і інтерпретацію отриманих даних. Добре аргументований аналіз відрізняється від простої компіляції різних фрагментів інформації, розрахунків, таблиць і графіків тим, що об'єднує зібрані дані в єдине ціле. Аналіз минулої діяльності, наприклад, слід розглядати не лише в контексті того, що сталося, а й того, чому це сталося. Деякі з ключових питань, на які слід відповісти:
- які аспекти діяльності є критично важливими для цієї компанії, щоб успішно конкурувати в цій галузі?
- наскільки добре результати компанії відповідають цим критичним аспектам? (Це встановлюється шляхом обчислення і порівняння з відповідними критеріями, наприклад, такими як власна історична діяльність компанії або результати діяльності конкурентів.)
- якими були основні причини таких результатів, і як ці дані відображають стратегію компанії? (Це встановлюється за допомогою аналізу.)
Якщо аналіз має на меті прогнозування того, що відбудеться в майбутньому, то необхідно відповісти на додаткові питання, які включають:
- Який імовірний вплив поточних подій або тенденцій на фінансовий стан компанії? (Прогноз може бути зроблений шляхом інтерпретації аналізу.)
- Якою буде ймовірна реакція керівництва на цю тенденцію? (Прогноз може бути сформульований на основі оцінки якості управління і корпоративного управління.)
- Який імовірний вплив тенденцій у компанії, галузі, а також економіці в цілому на майбутні грошові потоки? (На підставі прогнозу розвитку.)
- Які рекомендації аналітика? (Складені шляхом інтерпретації і прогнозування результатів аналізу.)
- Які ризики мають бути виділені? (Необхідна оцінка основних невизначеностей у прогнозі.)
Аналітики часто повинні повідомляти про результати свого аналізу в письмовому звіті. Їхні звіти повинні, отже, показувати, які були зроблені висновки і чому були сформульовані такі рекомендації. Наприклад, звіт може містити таке:
- Мета звіту (якщо це не очевидно).
- Відповідні аспекти бізнес-контексту:
- про економічне середовище (країна, макроекономіка, сектор).
- про фінансову та іншу інфраструктуру (бухгалтерський облік, аудит, рейтингові агентства).
- про нормативно-правову базу (і будь-які інші обмеження, які впливають на компанію, що аналізується).
- Оцінка корпоративного управління.
- Оцінка фінансових і операційних даних.
- Висновки і рекомендації (включаючи ризики та обмеження аналізу).
Ефективне подання даних і добре обґрунтовані висновки та рекомендації, як правило, посилюються при використанні інформації за період від 3 до 10 років, а також, якщо підібрано аналітичні методи, які відповідають цілям звіту про фінансовий стан.