Шляхи підвищення рентабельності та приклад заходу
- Математична основа
- Потенційні резерви підвищення рентабельності
- Складові плану заходу з підвищення рентабельності підприємства
- Приклад заходу з підвищення рентабельності.
Математична основа
У більшості випадків у чисельнику показника рентабельності знаходиться чистий прибуток або інші показники прибутку. Прибуток є індикатором, на який впливають усі внутрішні та зовнішні процеси і явища: і щоденна збутова діяльність, і виробничі процеси, і рівень компетентності персоналу, і технології, що застосовуються, і якість менеджменту, і система оплати праці. Усі ці та інші фактори впливають на фінансовий результат наприкінці року. Крім цього, кожне підприємство діє в межах певної економічної системи, тому чистий прибуток формується під впливом загальної макроекономічної політики, ситуації на окремому ринку, дій конкурентів, постачальників, клієнтів, кредиторів, інших суб'єктів. Тому можна стверджувати, що будь-які заходи тим чи іншим чином впливають на показники рентабельності. А це означає, що при обґрунтуванні конкретного заходу з підвищення рентабельності активів, власного капіталу, інвестицій важливо звертати увагу на всі сфери функціонування компанії.
Формула рентабельності відображає співвідношення між фінансовим результатом, який заробило підприємство, і тими ресурсами, які були спрямовані на отримання такого результату. Це говорить про те, що оптимізаційні заходи та рекомендації з підвищення рентабельності можуть бути націлені як на підвищення фінансового результату, так і на скорочення обсягу ресурсів, залучених для досягнення цього результату. Наприклад, якщо у підприємства є можливість залучити дешеве позикове фінансування, то доцільно використати його замість власного капіталу. Це дозволить підвищити показник рентабельності власного капіталу за умови, що інші параметри фінансово-господарської діяльності не зміняться. Адже за відносно стабільного обсягу чистого прибутку спостерігатиметься менший обсяг залученого капіталу власників підприємства. Те саме стосується й інших показників рентабельності, наприклад, для підвищення рентабельності активів можна шукати можливості для зменшення обсягу фінансових ресурсів, які застрягли у виробничих запасах, запасах готової продукції, запасах товарів для перепродажу, дебіторській заборгованості та інших елементах активів.
Потенційні резерви підвищення рентабельності
Звичайно, позитивний вплив на рентабельність матимуть заходи, які забезпечать зростання фінансового результату. Наприклад, сюди можуть належати:
- покращення поточної системи просування;
- оптимізація асортименту та зосередження основної уваги на найбільш маржинальних товарах і послугах;
- розширення системи збуту;
- зниження вартості залучення клієнтів;
- підвищення лояльності та утримання клієнтів;
- покращення виробничих процесів;
- підвищення енергоефективності компанії;
- підвищення якості контролю витрачання матеріальних ресурсів тощо.
Резерви підвищення ефективності можуть знаходитися як в операційній сфері, так і в інвестиційній чи фінансовій. Наприклад, оптимізація структури фінансування дозволить знизити середньозважену вартість залучення капіталу, а отже, витрати, пов'язані з фінансуванням компанії. Порівняння середньої дохідності фінансових інвестицій дозволить визначити, наскільки політика в цій сфері є ефективною, можливо, дохідність таких інвестицій буде нижчою, ніж у середньому на фінансовому ринку. У такому випадку доцільно оптимізувати поточну структуру фінансових інвестицій.
Складові плану заходу з підвищення рентабельності підприємства
Як і у випадку з будь-якими іншими заходами з покращення фінансово-господарської діяльності компанії, доцільно визначити, яка посадова особа буде відповідальною за реалізацію запропонованого плану підвищення рентабельності. Крім цього, важливо визначити, які саме фінансові та трудові ресурси необхідно виділити на реалізацію такого проєкту. Важливо, щоб відволікання ресурсів не призводило до перебоїв у щоденній діяльності компанії. Для реалізації заходу можна використовувати як власних працівників, так і залучати до компанії сторонніх виконавців, які мають відповідні знання. Структура плану підвищення рентабельності залежатиме від суті самих заходів з покращення діяльності компанії. Як і у випадку з іншими проєктами, сюди можуть входити такі розділи, як маркетинговий бюджет, бюджет на оплату праці працівників, графік Ганта, який деталізуватиме етапи виконання відповідних робіт, матриця відповідальності, яка дозволить призначити відповідальних за втілення кожного з етапів, план доходів від реалізації заходу, план економічного ефекту від реалізації заходу, план грошового потоку фінансових ресурсів, необхідних для реалізації проєкту, інші документи. Використання такого підходу дозволить забезпечити прогнозованість, комплексність у процесі реалізації сукупності запропонованих заходів.
Приклад заходу з підвищення рентабельності.
Напрям підвищення рентабельності АТ «Ельворті» за умовами прикладу – налагодження виробництва сівалок для мінімального обробітку ґрунту. Наразі підприємство виробляє зернові сівалки. Однак клієнти постійно цікавляться і сівалкою для посіву по необробленому полю, а не лише по підготовленому ґрунту. З позитивних моментів слід відзначити наявність досвіду та навичок виробництва потрібної техніки, оскільки запропонована модель може мати характеристики звичайної зернової сівалки з різницею лише в робочих органах, тобто у використанні дискових сошників, а не анкерних. Модель умовно можна назвати СД-5,4. Характеристики моделі за умовами прикладу будуть такими:
|
Показник |
Одиниця |
Характеристика |
|
ЗАГАЛЬНІ ДАНІ |
||
|
Тип |
Причіпна |
|
|
Кількість рядків |
36 |
|
|
Ширина захвату |
[ м ] |
5,4 |
|
Міжряддя |
[ см ] |
15 |
|
Агрегатування |
Трактор тягового класу 1,4-2 |
|
|
РОБОЧІ ОРГАНИ |
||
|
Сошники |
Дводискові |
|
|
Привід висівних апаратів |
Від опорно-приводних коліс через ланцюгову передачу з коробкою зміни норми висіву. |
|
|
Загортачі |
Пружинні, встановлені за сошниками |
|
|
ХОДОВА ЧАСТИНА |
||
|
Опорно-приводні колеса |
[ шт ] |
2 |
|
Шини |
[ " ] |
6.00-16 |
|
ЄМНОСТІ |
||
|
Насіннєвий ящик |
[ дм3 ] |
1100 |
|
Тукове відділення |
[ дм3 ] |
700 |
|
ВИСІВНІ АПАРАТИ |
||
|
Тип |
Котушкові власного виробництва |
|
|
Норма висіву насіння |
[ кг/га ] |
5-400 |
|
СЛІДОПОКАЖЧИКИ |
||
|
Тип |
Дискові, з гідравлічним приводом |
|
|
ЕЛЕКТРООБЛАДНАННЯ |
||
|
Напруга |
[ В ] |
12 |
|
Світлосигнальне обладнання |
Для руху дорогами загального користування |
|
|
ТЕХНІЧНІ ХАРАКТЕРИСТИКИ (СТАНДАРТНЕ ОБЛАДНАННЯ) |
||
|
Маса |
[ кг ] |
3600 |
|
Продуктивність |
[ га/год ] |
5,5 |
За умовами прикладу загальна кількість клієнтів компанії наразі становить понад 1600 підприємств. Середній показник потреби серед тих, хто збирається придбати таку машину, становить 1,4 одиниці. Якщо припустити, що ті, хто відповів ствердно (4%) і скоріше ствердно (11%), придбають СД-5,4, то кількість продажів становитиме 15%*1600*1,4 = 336 одиниць. Таким чином, на рік можна очікувати виручку в розмірі 336*1,9 = 638,4 млн грн. Без урахування ПДВ підприємству залишається 0,833*638,4 = 531,8 млн грн.
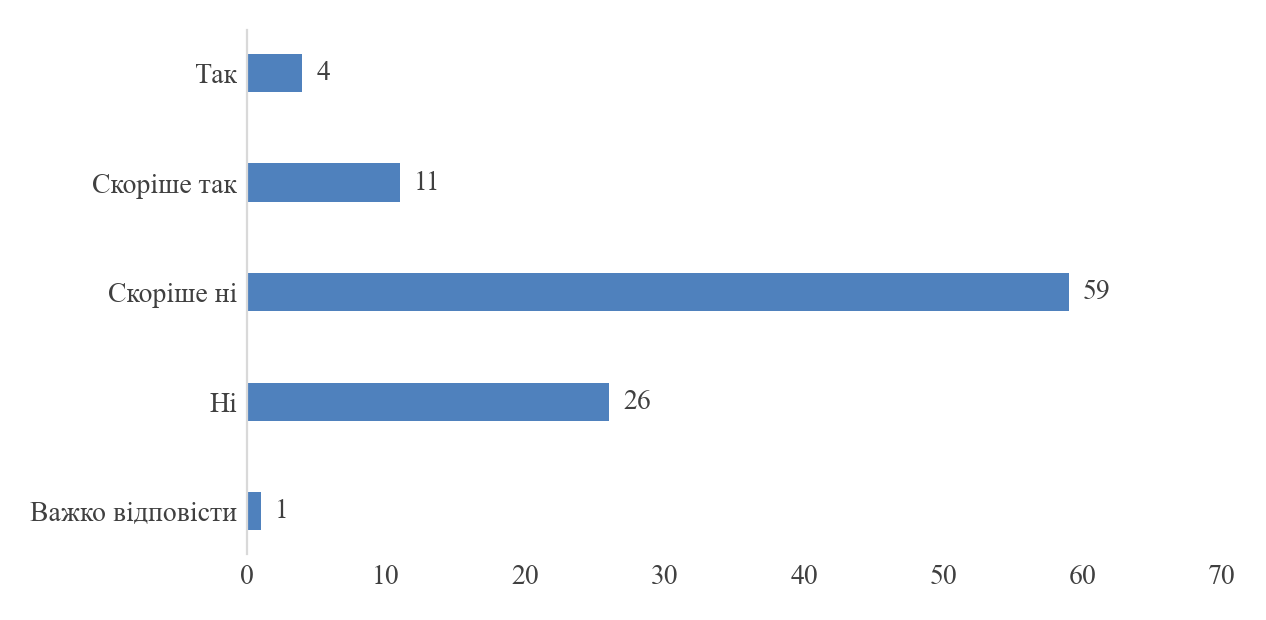
Рис. 1 Результати відповідей на питання "Чи придбали б Ви сівалку для мінімального обробітку ґрунту СД-5,4 за 1,9 млн грн у нашої компанії", %
Розрахунок показників ефективності здійснено за допомогою нашого сайту в розділі «Провести аналіз -> Інвестиційний проєкт».
Таблиця 1. Початкові інвестиції в межах запропонованого заходу (за умовами прикладу), тис. грн
|
Елемент початкових вкладень |
Рік 1 |
|
Лінія для виготовлення дискових сошників |
1 200 |
|
Окремий складальний пункт для монтажу сошникових секцій на раму (кран-ланцюг, мобільна естакада, інше) |
25 000 |
|
Лебідка Portable Winch PCW 5 000 |
129 |
|
Однофазний інверторний зварювальний апарат Awelco EASYMIG 125 MIG-MAG-MOG |
46 |
|
Компресор Metabo Basic 250-50 W |
25 |
|
Sigma компресор двоциліндровий безмасляний 1,1кВт 154л/хв 8бар 30л |
13 |
|
Раніше придбані виробничі потужності для складання сівалок (25% від вартості) |
180 000 |
|
Навчання персоналу |
150 |
|
Усього |
206563 |
Таблиця 2. Структура джерел фінансування в межах реалізації проєкту/заходу, %
|
Елемент джерел фінансування |
Рік 1 |
Рік 2 |
Рік 3 |
Рік 4 |
Рік 5 |
|
Обсяг залученого власного капіталу для фінансування проєкту |
72,62 |
72,62 |
72,62 |
72,62 |
72,62 |
|
Обсяг залученого позикового капіталу для фінансування проєкту |
27,38 |
27,38 |
27,38 |
27,38 |
27,38 |
Таблиця 3. Динаміка джерел фінансування та фінансових витрат у межах реалізації проєкту/заходу, тис. грн
|
Елемент джерел фінансування |
Рік 1 |
Рік 2 |
Рік 3 |
Рік 4 |
Рік 5 |
|
Обсяг залученого власного капіталу для фінансування проєкту |
150 000 |
150 000 |
150 000 |
150 000 |
150 000 |
|
Обсяг залученого позикового капіталу для фінансування проєкту |
56 563 |
56 563 |
56 563 |
56 563 |
56 563 |
|
Відсотки до сплати за період використання позикового капіталу |
5 656 |
5 656 |
5 656 |
5 656 |
5 656 |
Таблиця 4. Економічний ефект у межах запропонованого заходу, тис. грн
|
Очікуваний економічний ефект |
Рік 1 |
Рік 2 |
Рік 3 |
Рік 4 |
Рік 5 |
|
Виручка без ПДВ |
531 787 |
531 787 |
531 787 |
531 787 |
531 787 |
|
Усього |
531 787 |
531 787 |
531 787 |
531 787 |
531 787 |
Таблиця 5. Маркетингові витрати в межах запропонованого заходу, тис. грн
|
Елемент маркетингових витрат |
Рік 1 |
Рік 2 |
Рік 3 |
Рік 4 |
Рік 5 |
|
Друк буклетів про нову продукцію |
10 |
10 |
10 |
10 |
10 |
|
Усього |
10 |
10 |
10 |
10 |
10 |
Таблиця 6. Витрати на персонал у межах заходу, тис. грн
|
Працівник |
Рік 1 |
Рік 2 |
Рік 3 |
Рік 4 |
Рік 5 |
|
Оплата праці |
|||||
|
Старший зміни (2) |
960 |
960 |
960 |
960 |
960 |
|
Лінійний персонал (8) |
2 880 |
2 880 |
2 880 |
2 880 |
2 880 |
|
Соціальні витрати |
|||||
|
Старший зміни (2) |
288 |
288 |
288 |
288 |
288 |
|
Лінійний персонал (8) |
864 |
864 |
864 |
864 |
864 |
|
Усього |
4 992 |
4 992 |
4 992 |
4 992 |
4 992 |
Таблиця 7. Амортизаційні відрахування в межах заходу, тис. грн
|
Елемент активів |
Рік 1 |
Рік 2 |
Рік 3 |
Рік 4 |
Рік 5 |
|
Вартість на кінець року |
|||||
|
Основні засоби |
206 413 |
185 772 |
165 130 |
144 489 |
123 848 |
|
Амортизація |
|||||
|
Основні засоби |
20 641 |
20 641 |
20 641 |
20 641 |
20 641 |
|
Усього |
20 641 |
20 641 |
20 641 |
20 641 |
20 641 |
Таблиця 8. Інші витрати в межах запропонованого заходу, тис. грн
|
Елемент інших витрат |
Рік 1 |
Рік 2 |
Рік 3 |
Рік 4 |
Рік 5 |
|
Матеріальні витрати, сировина, електроенергія, напівфабрикати (диски, підшипники) |
416640 |
416640 |
416640 |
416640 |
416640 |
|
Усього |
416640 |
416640 |
416640 |
416640 |
416640 |
Таблиця 9. Систематизація операційних витрат, тис. грн
|
Елемент витрат |
Рік 1 |
Рік 2 |
Рік 3 |
Рік 4 |
Рік 5 |
|
Витрати на персонал |
4 992 |
4 992 |
4 992 |
4 992 |
4 992 |
|
Амортизаційні відрахування |
20 641 |
20 641 |
20 641 |
20 641 |
20 641 |
|
Фінансові витрати |
5 656 |
5 656 |
5 656 |
5 656 |
5 656 |
|
Маркетингові витрати |
10 |
10 |
10 |
10 |
10 |
|
Інші витрати |
416 640 |
416 640 |
416 640 |
416 640 |
416 640 |
|
Усього |
447 939 |
447 939 |
447 939 |
447 939 |
447 939 |
Таблиця 10. Фінансові результати в межах запропонованого заходу, тис. грн
|
Показник |
Рік 1 |
Рік 2 |
Рік 3 |
Рік 4 |
Рік 5 |
|
Економічний ефект |
531 787 |
531 787 |
531 787 |
531 787 |
531 787 |
|
Загальна сума витрат |
447 939 |
447 939 |
447 939 |
447 939 |
447 939 |
|
Фінансовий результат до оподаткування |
83 848 |
83 848 |
83 848 |
83 848 |
83 848 |
|
Податок на прибуток (за умовами прикладу 20%) |
16769,6 |
16769,6 |
16769,6 |
16769,6 |
16769,6 |
|
Чистий прибуток у межах заходу |
67078,4 |
67078,4 |
67078,4 |
67078,4 |
67078,4 |
Таблиця 11. Оцінка інвестиційної привабливості заходу, тис. грн
|
Показник |
Рік 0 |
Рік 1 |
Рік 2 |
Рік 3 |
Рік 4 |
Рік 5 |
Усього |
|
Відтік коштів |
|||||||
|
Початкові витрати |
206563 |
- |
- |
- |
- |
- |
- |
|
Усього |
206563 |
- |
- |
- |
- |
- |
- |
|
Приплив коштів |
|||||||
|
Чистий прибуток |
- |
67078,4 |
67078,4 |
67078,4 |
67078,4 |
67078,4 |
- |
|
Амортизація |
- |
20641 |
20641 |
20641 |
20641 |
20641 |
- |
|
Залишкова вартість основних засобів і нематеріальних активів |
- |
- |
- |
- |
- |
123848 |
- |
|
Усього |
0 |
87719,4 |
87719,4 |
87719,4 |
87719,4 |
211567,4 |
- |
|
Чистий грошовий потік |
-206563 |
87719,4 |
87719,4 |
87719,4 |
87719,4 |
211567,4 |
- |
|
Коефіцієнт дисконтування, i=7,75 |
1 |
0,93 |
0,86 |
0,8 |
0,74 |
0,69 |
- |
|
Дисконтований грошовий потік |
-206563 |
81579 |
75438 |
70175 |
64912 |
145981 |
231524 |
Важливим показником є коефіцієнт дисконтування, який розраховується за такою формулою 1:
КД = 1 : (1 + i)t, (1)
де: КД — коефіцієнт дисконтування
i — ставка дисконтування
t — період дисконтування
Наприклад, для першого періоду значення показника розраховувалося таким чином:
КД = 1 : (1 + 0,0775)1 = 0,93
Чиста теперішня вартість (NPV) заходу розраховується таким чином:
де: NPV — чиста приведена вартість, чиста теперішня вартість, чистий дисконтований дохід, net present value
C — вкладений капітал
B — грошові потоки в межах заходу
Таким чином, чиста теперішня вартість становила (-206563) + 81579,04 + 75438,68 + 70175,52 + 64912,36 + 145981,51 = 231524,11
Таким чином, індекс рентабельності дорівнює:
PI = (81579,04 + 75438,68 + 70175,52 + 64912,36 + 145981,51) : 206 563 = 2,12
Окупність:
ТокТС - строк окупності інвестицій у поточних вартостях
n - кількість періодів
CFt - приплив грошових коштів у період t
t - коефіцієнт дисконтування
Io - величина початкових інвестицій у нульовий період
Окупність запропонованого проєкту становить близько 2 років і 257,7 дня.
Дохідність ОВДП за умовами прикладу становить 7,46% річних. Розглянемо альтернативний грошовий потік у разі використання тих самих 150 млн грн власного капіталу підприємства:
|
Показник |
Рік 0 |
Рік 1 |
Рік 2 |
Рік 3 |
Рік 4 |
Рік 5 |
Усього |
|
Відтік коштів |
|||||||
|
Початкові витрати |
150000 |
0 |
0 |
0 |
0 |
0 |
- |
|
Приплив коштів |
|||||||
|
Фінансовий прибуток |
0 |
11190 |
11190 |
11190 |
11190 |
11190 |
- |
|
Чистий грошовий потік |
-150000 |
11190 |
11190 |
11190 |
11190 |
11190 |
- |
|
Коефіцієнт дисконтування, i=7,75 |
1 |
0,93 |
0,86 |
0,8 |
0,74 |
0,69 |
- |
|
Дисконтований грошовий потік |
-150000 |
10407 |
9623 |
8952 |
8281 |
7721 |
-105016 |
Крім цього, розраховано показник рентабельності власного капіталу АТ «Ельворті». За 2025 рік цей індикатор від'ємний і дорівнює -3,0%, однак у разі реалізації запропонованого заходу його значення підвищиться до 7,3%. Таким чином, запропонований захід з підвищення рентабельності матиме суттєвий економічний ефект.