Баланс підприємства та його аналіз
- Структура і складові бухгалтерського балансу
- Форма балансу
- Основи оцінки активів і зобов'язань у балансі
- Використання та аналіз бухгалтерського балансу
Відправною точкою для аналізу фінансового стану компанії, як правило, є саме баланс. Кредитори, інвестори та аналітики визнають значення балансу, а також його обмеження. Баланс дає користувачам інформацію про ресурси компанії (активи) та її джерела капіталу (власний капітал і зобов'язання / борг). Як правило, він також дає інформацію про здатність отримувати дохід у майбутньому, а також про рух грошових потоків, які можуть виникнути через зміну суми дебіторської заборгованості та обсягу запасів.
Проте баланс має обмеження, особливо щодо того, як оцінюються активи і зобов'язання. Використання історичної вартості, а не справедливої вартості, для оцінки деяких статей балансу означає, що фінансовому аналітику, можливо, доведеться внести зміни, щоб визначити реальну (економічну) чисту вартість компанії. Розуміючи, як будується бухгалтерський баланс і як його можна проаналізувати, читач зможе належним чином використовувати його у своїх аналітичних цілях.
Структура і складові бухгалтерського балансу
Як уже зазначалося вище, бухгалтерський баланс відображає фінансовий стан компанії. Фінансовий стан показує відносну кількість активів, зобов'язань і власного капіталу, що належать підприємству на певний момент часу. Таким чином, ця форма фінансової звітності включає такі елементи:
- активи, тобто ресурси і речі, які належать компанії, а також передоплати або витрати майбутніх періодів; приклади активів включають грошові кошти, дебіторську заборгованість, запаси, передоплачене страхування, землю, обладнання, транспортні засоби, меблі;
- зобов'язання, які включають короткострокові та довгострокові зобов'язання; приклади включають кредиторську заборгованість, кредити, заробітну плату до виплати, проценти до сплати, депозити клієнтів та інше;
- власний капітал фізичної особи-підприємця становить різницю між активами підприємця та його зобов'язаннями;
- власний капітал компанії / підприємства становить різницю між активами та його зобов'язаннями; наприклад, сюди належать сплачений капітал, нерозподілений прибуток, а також викуплені власні акції.
Варто зауважити, що активи і пасиви компанії (власний капітал і зобов'язання) становлять балансове рівняння, яке має такий вигляд:
Активи = Зобов'язання + Власний капітал
Це означає, що сума активів повинна дорівнювати сумі джерел фінансування компанії.
Активи
Активи з'являються або шляхом купівлі (інвестиційна діяльність), або створюються за допомогою господарської діяльності (операційна діяльність), або в процесі фінансової діяльності (наприклад, залучення боргу). Приклад показано на рисунку 1.
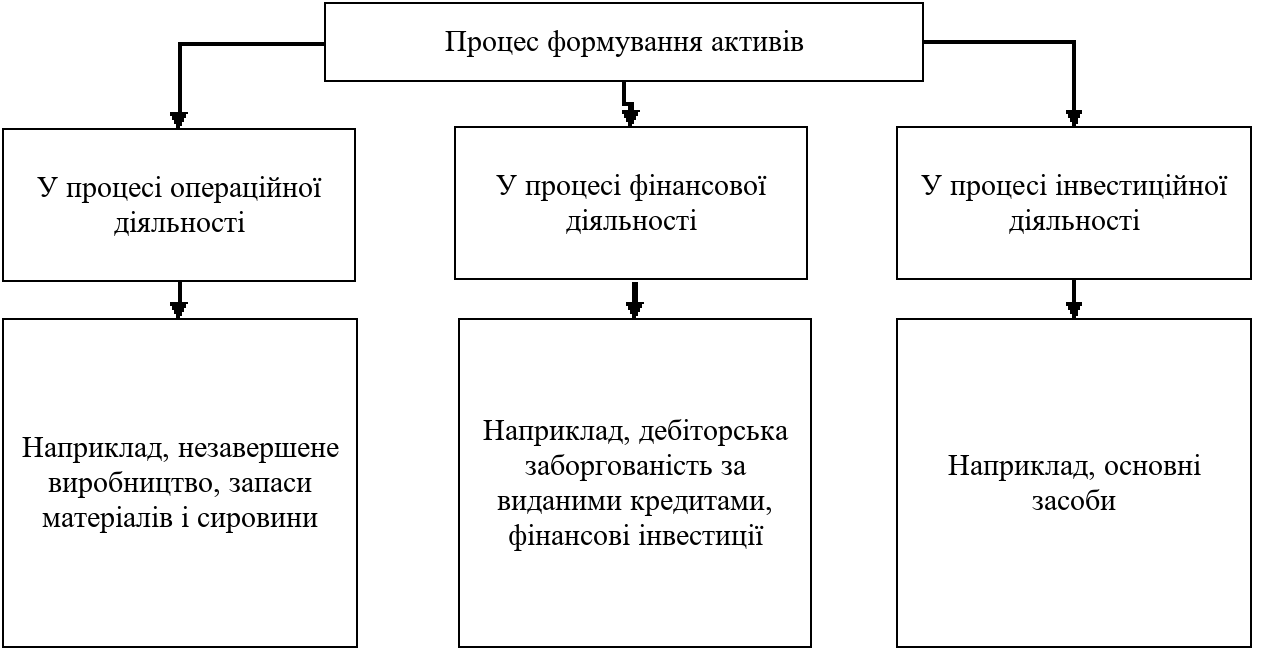
Рис.1 Процес формування активів у розрізі видів діяльності
Використовуючи дані про зобов'язання і власний капітал, аналітик може визначити, як активи купуються або фінансуються. Джерела фінансування можуть бути отримані від власників або від кредиторів (через пряме фінансування або непряме фінансування. До другого належить, наприклад, торговельне фінансування).
Одним із визначень активів є таке – це ресурси, контрольовані підприємством у результаті минулих подій, від яких можна отримати майбутні економічні вигоди. Це формальне визначення активу говорить нам, що його суть полягає в здатності генерувати майбутні вигоди, які, отже, привертають увагу читача фінансової звітності компанії і дозволяють сформувати думку про потенційну ефективність активів і майбутні доходи підприємства. Простіше визначення активу - це форма багатства (наприклад, грошові кошти, ліквідні цінні папери та майно).
Повертаючись до основного визначення активів, зазначимо, що елементи фінансової звітності (наприклад, активи) відображаються у фінансовій звітності лише в тому випадку, якщо:
- існує ймовірність того, що будь-які майбутні економічні вигоди, пов'язані з цим активом, будуть отримані підприємством.
- елемент має вартість, яку можна достовірно визначити.
Вартість активів включатиме суми, які були витрачені на їх придбання або створення, але які не були визнані витратами у звіті про фінансові результати (як у випадку із запасами) через принцип відповідності доходів і витрат. Також вона може включати суми, які були зароблені та відображені у звіті про фінансові результати, але ще не були отримані (як у випадку дебіторської заборгованості).
Можна виділити такі елементи активів: оборотні активи, інвестиції, нерухомість, основні засоби та інші активи. Різниця між оборотним і необоротним активом полягає в такому. Оборотний актив перетвориться на грошові кошти протягом періоду до одного року після дати балансу (за винятком ситуації, коли операційний цикл перевищує один рік). Відповідно, необоротний актив буде перетворено на грошові кошти та їх еквіваленти без втрати його вартості протягом періоду понад один рік.
Зазвичай виділяють такі елементи активів:
Гроші та їх еквіваленти
Запаси
Біологічні активи
Торговельна та інша дебіторська заборгованість
Незавершені капітальні інвестиції
Гудвіл
Витрати майбутніх періодів
Фінансові інвестиції (поточні та довгострокові)
Відстрочені податкові активи
Основні засоби
Інвестиційна нерухомість
Нематеріальні активи
Інвестиції, що обліковуються за методом участі в капіталі
Необоротні активи, утримувані для продажу, та групи вибуття
Інші необоротні активи
Розглянемо окремі елементи детальніше.
Матеріальні активи
Матеріальні активи є активами у фізичній формі, які використовуються в операціях компанії. Ці активи відображаються за первісною вартістю за вирахуванням накопиченої амортизації. У балансі основні засоби показують у рядку 1010, а їх первісну вартість і знос розшифровують у рядках 1011 і 1012. Первісна вартість, як правило, складається з вартості поставки за рахунками-фактурами, транспортних витрат, а також будь-яких інших додаткових витрат, які забезпечують початок використання активу в операційному процесі компанії. До матеріальних активів належать земельні ділянки, будівлі, обладнання, машини, меблі та природні ресурси, які належать компанії, наприклад, мідні рудники, родовища нафти і газу, лісові масиви. Якщо будь-який із цих активів не використовується в діяльності компанії, його слід класифікувати як інвестиційний актив (наприклад, інвестиційна нерухомість, рядок 1015).
Нематеріальні активи
Нематеріальні активи є сумами, які компанія сплачує для того, щоб придбати певні права, що не мають фізичної форми. Їх, у свою чергу, можна поділити на ідентифіковані нематеріальні активи та неідентифіковані нематеріальні активи. Ідентифіковані нематеріальні активи можна придбати окремо, і, як правило, вони пов'язані з конкретними правами або привілеями, що мають обмежені строки з установленими виплатами. Прикладами є патенти і торговельні марки. Неідентифіковані нематеріальні активи не можна придбати окремо, і, як правило, вони мають невизначений період отримання вигод. Прикладом може бути ділова репутація (гудвіл, у балансі його показують окремо в рядку 1050).
Компанія повинна оцінити, чи є строк корисного використання нематеріального активу обмеженим або невизначеним і, якщо він обмежений, то якою є тривалість його використання в роках, кількості продукції або аналогічних одиницях, при виробництві яких використовується цей нематеріальний актив. Амортизація застосовується так:
- нематеріальні активи з обмеженим строком корисного використання амортизуються систематично протягом строку корисного використання.
- нематеріальний актив з невизначеним строком корисного використання потрібно щороку перевіряти на зменшення корисності, але він не амортизується.
Баланс розкриває інформацію про балансову вартість нематеріальних активів за вирахуванням накопиченої амортизації на початок і кінець періоду (рядок 1000, з розшифруванням первісної вартості в рядку 1001 і накопиченої амортизації в рядку 1002).
Компанії можуть також мати нематеріальні активи, які не відображені в їхньому балансі. Ці нематеріальні активи можуть включати навички управління, цінні торговельні марки та відоме ім'я, добру репутацію, запатентовані продукти тощо. Такі активи є цінними і принесли б певну суму грошових коштів, якби компанія їх продала.
Фінансові аналітики традиційно ставляться до заявленої вартості нематеріальних активів з обережністю. Тому при оцінці фінансової звітності вони часто виключають балансову вартість нематеріальних активів, зокрема неідентифікованих нематеріальних активів, що призводить до зменшення чистого капіталу на цю величину і до збільшення прибутку до оподаткування на суму амортизації, пов'язаної з нематеріальними активами. Довільно присвоювати нематеріальним активам нульове значення не рекомендується. Аналітик повинен вивчити всі відображені нематеріальні активи і оцінити, чи слід проводити коригування.
Зобов'язання
Зобов'язання (і капітал власників) є коштами, які були залучені для придбання активів. Зобов'язання технічно визначаються як ймовірні майбутні втрати економічних вигод, що випливають з теперішніх зобов'язань суб'єкта передати актив або надати послугу іншим особам. Також зобов'язання можна описати так:
- Отримані суми, які не були визнані доходами у звіті про фінансові результати та / або які повинні бути погашені (наприклад, векселі до сплати).
- Суми, які були визнані витратами у звіті про фінансові результати, але які не були оплачені (наприклад, кредиторська заборгованість, відстрочені податкові платежі тощо).
Активи і зобов'язання виникають у результаті господарських операцій (наприклад, купівлі будівлі або випуску облігацій). Бухгалтерське рівняння корисне при оцінці впливу операцій на баланс підприємства. Наприклад, якщо компанія позичає гроші в обмін на вексель, активи і зобов'язання збільшуються на однакову суму. Активи і зобов'язання виникають також у процесі нарахування. Звіт про фінансові результати відображає доходи і витрати, про які підприємство звітує за методом нарахування незалежно від періоду, в якому грошові кошти отримані і товар оплачено. Різниця між нарахованими доходами / витратами і грошовими потоками призведе до зміни активів і зобов'язань. Зокрема:
- Дохід відображено у звіті про фінансові результати до отримання грошових коштів; це призводить до зростання нарахованої виручки або дебіторської заборгованості, яка є активом. Це в кінцевому підсумку відображається в балансі як збільшення дебіторської заборгованості і нерозподіленого прибутку.
- Грошові кошти отримано до моменту нарахування доходу компанії; це призводить до зростання кредиторської заборгованості за одержаними авансами, що є зобов'язанням. Наприклад, якщо компанія отримує аванс за поставку нестандартного обладнання, баланс відображає збільшення грошових коштів і збільшення зобов'язань.
- Витрати відображено у звіті про фінансові результати до того, як виплати були реально здійснені. У балансі це відображається як збільшення зобов'язань і зменшення нерозподіленого прибутку.
- Грошові кошти сплачено до того, як витрати відображено у звіті про фінансові результати; це призводить до збільшення, наприклад, дебіторської заборгованості, яка є активом. Також у балансі сума грошових коштів зменшиться.
Зобов'язання класифікують як поточні або довгострокові. Поточні (короткострокові) зобов'язання – це зобов'язання, які будуть погашені протягом періоду до одного року після звітної дати. Відповідно, довгострокові зобов'язання компанія розраховує використовувати довше одного року. У балансі довгострокові зобов'язання показують у розділі II пасиву, а поточні у розділі III.
Основними зобов'язаннями компаній є:
Кредити банків / векселі видані
Торговельна та інша кредиторська заборгованість
Доходи майбутніх періодів
Фінансові зобов'язання
Відстрочені податкові зобов'язання
Забезпечення
Інші зобов'язання
Як було зазначено, зобов'язання можна поділити на поточні та довгострокові. Поточні зобов'язання є тими зобов'язаннями, які, як очікується, будуть погашені в межах звичайного операційного циклу підприємства протягом 12 місяців після звітної дати.
Довгострокові зобов'язання будуть погашені пізніше, ніж через 12 місяців після дати балансу. Зобов'язання можна класифікувати як довгострокові, якщо:
• Початковий строк зобов'язання перевищує 12 місяців,
• Існує намір рефінансувати або реструктурувати зобов'язання, або
• Угода про рефінансування або реструктуризацію зобов'язання завершується на дату або до дати складання балансу.
Торговельна кредиторська заборгованість (кредиторська заборгованість за товари, роботи, послуги)
Кредиторська заборгованість є сумами, які бізнес зобов'язаний сплатити своїм постачальникам за придбані в них товари і послуги і які ще не були оплачені. У балансі поточну кредиторську заборгованість за товари, роботи, послуги показують у рядку 1615.
Позикові кошти
Позикові кошти є сумою, яку бізнес винен кредиторам у результаті залучення позикових коштів, про що свідчить короткостроковий кредитний договір (договір короткострокового кредитування). Приклади включають банківські кредити та інші позики, які отримані не на умовах комерційного (товарного) кредитування. У балансі короткострокові кредити банків показують у рядку 1600. Позикові кошти можуть також відображатися в розділі довгострокових зобов'язань балансу (рядок 1510), якщо вони не будуть погашені протягом одного року або операційного циклу.
Власний капітал
Власний капітал є частиною пасивів, яка належить власникам або акціонерам бізнесу (розділ I пасиву балансу, рядки 1400-1495). Власний капітал є залишковою часткою в активах підприємства після вирахування його зобов'язань, також його називають вартістю чистих активів:
Власний капітал = Активи - Зобов'язання
Власний капітал збільшується за рахунок внесків власників або за рахунок прибутку, отриманого протягом року. Сума може зменшуватися через збитки, які отримала компанія, або через вилучення капіталу у вигляді дивідендів.
Майже кожен аспект діяльності компанії прямо чи опосередковано залежить від наявності та / або вартості власного капіталу. Достатність власного капіталу є одним із ключових чинників, які потрібно враховувати при визначенні безпеки і стійкості тієї чи іншої компанії. Достатній обсяг власного капіталу слугує подушкою безпеки від різних ризиків, яким будь-який економічний суб'єкт піддається в процесі своєї діяльності. Власний капітал поглинає можливі втрати і, таким чином, дає основу для збереження довіри кредиторів компанії. Власний капітал також є кінцевим чинником, що визначає кредитоспроможність компанії.
На практиці бухгалтерський баланс компанії не може бути розширений за межі рівня, який визначає її власний капітал, без збільшення ризику погіршення фінансового стану до неприйнятного рівня; наявність власного капіталу, отже, визначає можливий максимальний рівень активів, за якого інтереси кредиторів захищені, а компанія використовує свій потенціал.
Вартість і кількість капіталу впливають на конкурентні позиції компанії. Оскільки акціонери очікують віддачі від своїх власних коштів, необхідність заробити прибуток впливає на ціноутворення продукції підприємства.
Існує ще один важливий аспект впливу рівня власного капіталу, а саме погляд ринку на фінансову стійкість підприємства. Залучення боргу потребує довіри до компанії, яку, у свою чергу, краще створює і підтримує достатній запас власного капіталу. Якщо компанія стикається з проблемою нестачі власного капіталу або якщо вартість капіталу висока, компанія може втратити бізнес і програти своїм конкурентам.
Тому основними цілями власного капіталу є забезпечення стабільності, покриття збитків і, таким чином, забезпечення певного захисту кредиторів у разі ліквідації. Тому власний капітал компанії повинен мати дві важливі характеристики:
- Він повинен бути постійним.
- Потрібно забезпечити юридичну можливість захисту прав кредиторів за допомогою власного капіталу.
Типові елементи власного капіталу, які розкриваються в балансі:
Капітал у дооцінках
Резервний капітал
Зареєстрований (пайовий) капітал і сплачений капітал акціонерів
Додатковий капітал
Неконтрольована частка, представлена у складі власного капіталу
Нерозподілений прибуток, накопичений у компанії
Капітал, що належить власникам материнської компанії
Загальна сума власного капіталу має принципове значення. Також важливим є характер власності в компанії - ідентичність тих власників, які можуть безпосередньо впливати на стратегічну політику та управління ризиками компанії. Це особливо важливо для фінансових установ (таких як банки). Наприклад, структура власності банку повинна забезпечити цілісність його капіталу, і власники повинні бути спроможні надати більше капіталу, якщо це потрібно.
Форма балансу
З огляду на те, що баланс містить інформацію про фінансовий стан компанії, слід розуміти різницю між основними категоріями та класифікаціями активів і зобов'язань.
В Україні баланс (звіт про фінансовий стан) складають за формою № 1, яку встановлює НП(С)БО 1 «Загальні вимоги до фінансової звітності». Актив балансу має три розділи. Розділ I містить необоротні активи (рядки 1000-1095), розділ II оборотні активи (рядки 1100-1195), розділ III необоротні активи, утримувані для продажу, та групи вибуття (рядок 1200). Підсумок активу показують у рядку 1300. Пасив балансу має чотири розділи. Розділ I містить власний капітал (рядки 1400-1495), розділ II довгострокові зобов'язання і забезпечення (рядки 1500-1595), розділ III поточні зобов'язання і забезпечення (рядки 1600-1695), розділ IV зобов'язання, пов'язані з необоротними активами, утримуваними для продажу, та групами вибуття (рядок 1700). Підсумок пасиву показують у рядку 1900.
Таблиця 1. Приклад балансу ПрАТ «Оболонь», тис. грн
|
Найменування показника |
Код рядка |
На 31 грудня 2025 р. |
На 31 грудня 2024 р. |
На 31 грудня 2023 р. |
|
АКТИВ I. НЕОБОРОТНІ АКТИВИ Нематеріальні активи |
1000 |
41 442 |
44 062 |
1 934 |
|
Незавершені капітальні інвестиції |
1005 |
470 439 |
256 969 |
48 865 |
|
Основні засоби |
1010 |
4 709 480 |
4 808 711 |
3 596 253 |
|
Інші фінансові інвестиції |
1035 |
69 482 |
69 482 |
69 482 |
|
Довгострокова дебіторська заборгованість |
1040 |
14 |
14 |
14 |
|
Усього за розділом I |
1095 |
5 290 857 |
5 179 238 |
3 716 548 |
|
II. ОБОРОТНІ АКТИВИ Запаси |
1100 |
1 946 033 |
1 688 266 |
1 660 582 |
|
Дебіторська заборгованість за продукцію, товари, роботи, послуги |
1125 |
1 486 078 |
1 154 958 |
947 078 |
|
Дебіторська заборгованість за розрахунками за виданими авансами |
1130 |
324 044 |
400 094 |
152 450 |
|
Дебіторська заборгованість за розрахунками з бюджетом |
1135 |
41 561 |
55 476 |
30 573 |
|
Інша поточна дебіторська заборгованість |
1155 |
15 736 |
17 147 |
17 572 |
|
Гроші та їх еквіваленти |
1165 |
1 615 624 |
891 034 |
474 679 |
|
Інші оборотні активи |
1190 |
12 338 |
11 082 |
5 172 |
|
Усього за розділом II |
1195 |
5 441 414 |
4 218 057 |
3 288 106 |
|
БАЛАНС |
1300 |
10 732 271 |
9 397 295 |
7 004 654 |
|
Найменування показника |
Код рядка |
На 31 грудня 2025 р. |
На 31 грудня 2024 р. |
На 31 грудня 2023 р. |
|
ПАСИВ I. ВЛАСНИЙ КАПІТАЛ Зареєстрований (пайовий) капітал |
1400 |
65 344 |
65 344 |
65 344 |
|
Капітал у дооцінках |
1405 |
1 775 190 |
1 866 827 |
1 972 377 |
|
Нерозподілений прибуток (непокритий збиток) |
1420 |
6 330 574 |
5 235 107 |
3 155 476 |
|
Усього за розділом I |
1495 |
8 171 108 |
7 167 278 |
5 193 197 |
|
II. ДОВГОСТРОКОВІ ЗОБОВ'ЯЗАННЯ І ЗАБЕЗПЕЧЕННЯ Відстрочені податкові зобов'язання |
1500 |
365 637 |
414 272 |
386 220 |
|
Довгострокові кредити банків |
1510 |
11 129 |
19 134 |
- |
|
Усього за розділом II |
1595 |
376 766 |
433 406 |
386 220 |
|
III. ПОТОЧНІ ЗОБОВ'ЯЗАННЯ І ЗАБЕЗПЕЧЕННЯ Короткострокові кредити банків |
1600 |
249 762 |
244 003 |
224 984 |
|
Поточна кредиторська заборгованість за товари, роботи, послуги |
1615 |
1 217 430 |
994 414 |
694 669 |
|
Поточна кредиторська заборгованість за розрахунками з бюджетом |
1620 |
218 454 |
216 268 |
144 125 |
|
Поточна кредиторська заборгованість за розрахунками зі страхування |
1625 |
6 221 |
6 287 |
4 391 |
|
Поточна кредиторська заборгованість за розрахунками з оплати праці |
1630 |
27 797 |
108 487 |
102 744 |
|
Поточна кредиторська заборгованість за одержаними авансами |
1635 |
319 439 |
104 413 |
139 717 |
|
Поточні забезпечення |
1660 |
125 254 |
102 827 |
96 372 |
|
Інші поточні зобов'язання |
1690 |
20 040 |
19 912 |
18 235 |
|
Усього за розділом III |
1695 |
2 184 397 |
1 796 611 |
1 425 237 |
|
БАЛАНС |
1900 |
10 732 271 |
9 397 295 |
7 004 654 |
Деталізація балансів різниться від компанії до компанії. Основна інформація, яку містять баланси, однакова.
Якщо компанія має багато видів активів і зобов'язань, то баланс може стати важким для читання. Тому на практиці застосовують метод групування різних класів активів і зобов'язань, отже, баланс можна охарактеризувати як класифікований баланс.
Класифікація в цьому випадку є терміном, який описує групування рахунків за підкатегоріями, що допомагає читачам швидко отримати картину фінансового стану компанії. Класифікація допомагає привернути увагу до певних сум і рахунків.
Класифікації найчастіше розділяють оборотні та необоротні активи, поточні та довгострокові зобов'язання. Усе це робиться для того, щоб надати інформацію, яка, наприклад, характеризує рівень ліквідності активів і строк погашення зобов'язань.
Основи оцінки активів і зобов'язань у балансі
При відображенні активу або зобов'язання в балансі виникає питання про те, як потрібно визначати його вартість. Наприклад, актив міг бути придбаний багато років тому за 2 млн грн, але поточна вартість активу могла зрости до 5 млн грн. Як саме потрібно відобразити цей актив: за його первісною вартістю чи поточною ринковою вартістю?
З одного боку, історична вартість забезпечує надійний і об'єктивний спосіб оцінки - не буде жодних суперечок щодо вартості активів. З іншого боку, користувачі фінансової звітності (наприклад, кредитори) можуть віддати перевагу інформації про те, за скільки актив можна продати зараз у разі, якщо компанії потрібно буде отримати гроші.
Деякі активи і зобов'язання можна об'єктивніше оцінити на ринку, ніж інші (наприклад, коли існує ринок, на якому актив або зобов'язання регулярно торгується (наприклад, інвестиції в акціонерне товариство)). У результаті баланс відповідно до чинних стандартів є змішаною моделлю: деякі активи і зобов'язання у звітності відображаються за первісною вартістю, іноді з урахуванням коригувань, тоді як інші активи і зобов'язання оцінюються з огляду на стан справ на ринку і подаються за справедливою вартістю.
Справедливу вартість та історичну вартість можна визначити так:
- Справедлива вартість. Справедлива вартість є сумою, за яку можна обміняти актив або погасити зобов'язання між добре обізнаними сторонами, які бажають здійснити таку операцію. Коли актив або зобов'язання регулярно обертається на ринку, його справедлива вартість, як правило, легко визначається з його ринкової ціни (іноді цей показник називають справедливою ринковою вартістю).
- Історична вартість. Первісна вартість активу або зобов'язання є його вартістю при придбанні, включаючи будь-які витрати на придбання, транспортування та / або підготовку до використання.
В умовах обмежених можливостей можуть також застосовуватися інші методи оцінки, такі як вартість заміщення (вартість заміни активу) або теперішня (дисконтована) вартість (дисконтована вартість майбутніх грошових потоків, які згенерує актив або зобов'язання). Ключове питання для аналітиків полягає в тому, як заявлені оцінки активів і зобов'язань у бухгалтерському балансі співвідносяться з реальністю.
Щоб відповісти на це питання, аналітик повинен розуміти принципи облікової політики, які застосовуються при складанні балансу, а також методи оцінки зобов'язань і активів. Аналітику, можливо, доведеться внести корективи в оцінку активів і зобов'язань, інвестиційного потенціалу або кредитоспроможності компанії. Наприклад, земельну ділянку зазвичай обліковують за первісною вартістю в балансі, оскільки ця оцінка є об'єктивною, а будь-яка інша оцінка поточної вартості (крім фактичного продажу) буде дуже суб'єктивною.
Завдяки додатковим дослідженням аналітик може знайти компанії, які продавали або купували такі самі землі, що дозволить приблизно оцінити реальну вартість активів компанії.
З наведених вище причин балансову вартість сукупних активів не слід сприймати як точну оцінку загальної вартості компанії. Вартість компанії є функцією багатьох чинників, у тому числі майбутніх грошових потоків, які генерує компанія, і поточних ринкових умов. Баланс містить важливу інформацію про вартість деяких активів та інформацію про деякі майбутні грошові потоки, але не відображає вартості компанії загалом.
Після того, як проведено оцінку окремих активів і зобов'язань, їх потрібно правильно відобразити в балансі. Стандарти бухгалтерського обліку, як правило, забороняють взаємозалік активів і зобов'язань (крім обмежених випадків). Наприклад, якщо будівлю придбано за 20 млн грн за умови отримання іпотечного кредиту на суму 16 млн, то будівлю потрібно відобразити у фінансовій звітності як актив на 20 млн, а іпотечний кредит показати окремо як зобов'язання (16 млн грн).
Важливо, щоб ці активи і зобов'язання відображалися у звітності окремо. Взаємозалік у балансі, за винятком випадків, коли він відображає зміст операції або іншої події, обмежує здатність користувачів зрозуміти операції, події та умови, які відбулися раніше, а також заважає оцінці майбутніх грошових потоків підприємства. Проте розкриття або оцінка чистої суми активів (наприклад, зменшення вартості запасів через їх псування або зменшення вартості дебіторської заборгованості через прострочення) не вважається взаємозаліком.
Відповідно до МСФЗ і національних положень (стандартів) бухгалтерського обліку достовірне подання вимагає точного відображення в балансі результатів операцій, інших подій та умов відповідно до визначень, правил і критеріїв, викладених у стандартах. Фінансова звітність повинна розкривати таку інформацію, пов'язану з оцінками, які застосовуються до активів і зобов'язань, відображених у балансі:
- облікова політика, включаючи розшифрування методів оцінки запасів;
- загальна балансова вартість запасів і суми в кожній категорії;
- обсяг запасів, які обліковуються за справедливою вартістю за вирахуванням витрат на продаж;
- сума будь-яких списань або сторнування будь-якого списання;
- обставини або події, які призвели до сторнування списання;
- сума запасів, переданих у заставу як забезпечення зобов'язань;
- обсяг запасів, визнаних витратами.
Примітки до фінансової звітності дають важливі подробиці. Ця інформація може бути дуже корисною при визначенні можливості порівняння даних однієї компанії з даними іншої компанії. Примітки можуть включати також:
- конкретні положення облікової політики, які були використані при складанні фінансової звітності;
- умови боргових угод;
- інформацію про лізинг;
- позабалансове фінансування;
- деталізацію операцій важливих сегментів;
- умовні активи і зобов'язання;
- докладний опис пенсійного плану для працівників.
Використання та аналіз бухгалтерського балансу
Якщо компанія зростає або скорочується, порівняння балансових сум рік до року не може чітко показати основних тенденцій. Крім того, порівнювати компанії між собою важко, якщо не використовувати коригування, які потрібні через різний розмір підприємств. Тому для аналізу балансів використовують два основні методи: горизонтально-вертикальний метод і коефіцієнтний метод.
Горизонтально-вертикальний аналіз бухгалтерського балансу
Вертикальний аналіз передбачає подання всіх статей балансу у відсотках від загального обсягу активів. Вертикальний аналіз корисний при порівнянні поточного балансу компанії з попередніми роками або при зіставленні з даними інших компаній тієї самої галузі. Горизонтальний аналіз також дозволяє зіставити різні дані за кілька періодів для розуміння тенденції розвитку основних явищ у структурі активів і джерел фінансування.
Вертикальний аналіз балансу особливо корисний при аналізі даних різних суб'єктів господарювання. Він дозволяє порівнювати компанії одна з одною протягом певного періоду часу або порівнювати компанії із середніми значеннями в секторі чи економіці загалом. Аналітик може вибрати для порівняння окремі компанії-конкуренти, використати галузеві дані з опублікованих джерел або збирати дані з баз даних. Наприклад, такі дані можна отримати на сайті Державної служби статистики України.
При аналізі компанії багато аналітиків віддають перевагу вибору подібних підприємств для порівняння або використанню власної статистики галузі. З цих даних можна зробити деякі загальні спостереження:
- енергетичні та комунальні підприємства мають найбільшу кількість основних засобів;
- фінансові компанії мають найбільший відсоток зобов'язань.
- телекомунікаційні компанії мають найнижчий рівень дебіторської заборгованості;
- рівні запасів є найвищими в компаніях, які торгують споживчими товарами.
Відносні показники балансу
Другий метод, метод відносних показників, дозволяє проводити порівняння між різними періодами (аналіз часових рядів) і між компаніями (перехресний аналіз). При аналізі показників аналітик може вивчити рівень і тенденції щодо минулих значень компанії, тим самим визначаючи зміну фінансового стану компанії протягом періоду дослідження. Також цей метод дозволяє визначити ефективність управління фінансовим станом компанії порівняно з іншими підприємствами-конкурентами. До балансових показників належать ті, які можна розрахувати лише за балансом компанії. До них належать коефіцієнти ліквідності (вимірювання здатності компанії виконувати свої короткострокові зобов'язання) і коефіцієнти платоспроможності (вимірювання здатності компанії виконувати довгострокові та інші зобов'язання). Таблиця 2 узагальнює розрахунок та інтерпретацію зазначених балансових показників.
Таблиця 2. Відносні показники (коефіцієнти), які можна використовувати в процесі аналізу балансу
|
Показники |
Розрахунок |
Суть значення |
|
Показники ліквідності |
||
|
Поточної ліквідності |
Оборотні активи (рядок 1195) ÷ Поточні зобов'язання (рядок 1695) |
Показує здатність погашати поточні зобов'язання |
|
Швидкої ліквідності |
(Оборотні активи (рядок 1195) – Запаси (рядок 1100)) ÷ Поточні зобов'язання (рядок 1695) |
Показує здатність погашати поточні зобов'язання |
|
Абсолютної ліквідності |
(Гроші та їх еквіваленти (рядок 1165) + Поточні фінансові інвестиції (рядок 1160)) ÷ Поточні зобов'язання (рядок 1695) |
Показує здатність погашати поточні зобов'язання |
|
Показники фінансової стійкості (платоспроможності) |
||
|
Фінансової автономії |
Власний капітал (рядок 1495) ÷ Пасиви (рядок 1900) |
Вимірює фінансовий ризик і середньострокову платоспроможність |
|
Фінансової залежності |
(Довгострокові зобов'язання (рядок 1595)+ Поточні зобов'язання (рядок 1695)) ÷ Пасиви (рядок 1900) |
Вимірює фінансовий ризик і середньострокову платоспроможність |
|
Фінансового левериджу |
Пасиви (рядок 1900) ÷ Власний капітал (рядок 1495) |
Вимірює фінансовий ризик і середньострокову платоспроможність |
|
Фінансової стійкості |
(Власний капітал (рядок 1495)+ Довгострокові зобов'язання (рядок 1595)) ÷ Пасиви (рядок 1900) |
Вимірює фінансовий ризик і середньострокову платоспроможність |
Деякі науковці ставлять під сумнів корисність аналізу балансу у світі, де ринки капіталу є ефективними. Зрештою, ефективний ринок дивиться в майбутнє, тоді як аналіз бухгалтерського балансу є поглядом у минуле. Проте значення фінансового аналізу полягає в тому, що він дозволяє аналітику отримати уявлення про поточні особливості бізнесу, що може допомогти в побудові перспективних прогнозів, потрібних для прийняття ефективних фінансових рішень. Фінансові показники, розраховані за даними балансу, слугують таким цілям:
• Вони дають уявлення про мікроекономічні відносини всередині компанії, які допомагають аналітикам спрогнозувати прибуток і вільний грошовий потік (що потрібно для визначення вартості підприємства та його кредитоспроможності).
• Вони дають уявлення про фінансову гнучкість компанії, тобто її здатність отримати грошові кошти, потрібні для виконання фінансових зобов'язань або придбання активів, у тому числі в умовах непередбачених обставин. Фінансова гнучкість вимагає від компанії достатнього рівня фінансової стійкості (рівень і тенденції фінансових показників, які відповідають галузевим нормам або перевищують їх), кредитних ліній або активів, які можна легко використати як засіб отримання грошей, або шляхом їх прямого продажу, або використовуючи їх як заставу.
• Вони є засобом оцінки здібностей керівництва. Основні показники ефективності можуть слугувати кількісними показниками для порівняння здібностей менеджменту з менеджментом конкурентів.
Фінансовий коефіцієнтний аналіз балансу обмежений такими чинниками:
1. Використання альтернативних методів обліку. Методи бухгалтерського обліку відіграють важливу роль в інтерпретації фінансових коефіцієнтів. Слід пам'ятати про те, що коефіцієнти, як правило, ґрунтуються на даних, взятих із фінансової звітності. Такі дані формуються за допомогою облікових процедур, які можуть бути непорівнянними між компаніями, оскільки компанії мають певну свободу у виборі методів бухгалтерського обліку. Ця відсутність узгодженості між компаніями створює труднощі при зіставленні та аналізі показників різних компаній. Деякі облікові альтернативи на сьогодні включають таке:
- метод оцінки запасів;
- оцінка вартості деяких фінансових інструментів та інвестицій;
- метод нарахування амортизації;
- купівля основних засобів або отримання їх у лізинг.
2. Однорідність операційної діяльності компанії. Багато компаній диверсифіковані, мають багато підрозділів, що працюють у різних галузях промисловості. Це ускладнює пошук відносних коефіцієнтів галузі для використання з метою порівняння. У таких випадках краще порівнювати окремі сегменти бізнесу із середнім по галузі.
3. Завжди потрібно визначати, чи є результати аналізу показників взаємно узгодженими. Один набір коефіцієнтів може показати проблему, а інший набір може вказувати на те, що ця проблема має короткостроковий характер.
4. Необхідність використовувати власні судження. Аналітик повинен використовувати професійні судження при проведенні аналізу показників. Хоча фінансові показники використовуються, щоб допомогти оцінити потенціал зростання і ризик бізнесу, їх не можна використовувати окремо, щоб безпосередньо оцінити компанію або визначити її кредитоспроможність. Потрібно розглянути весь бізнес, а також зовнішню економічну та галузеву інформацію. Усі умови потрібно враховувати при інтерпретації фінансових коефіцієнтів.
Список використаних джерел
Thomas R. Robinson, International financial statement analysis / Wiley, 2008, 188 pp.