Фінансовий аналіз підприємства
- Загальна характеристика фінансового аналізу
- Сутність фінансового аналізу підприємства
- Основні джерела для фінансового аналізу
- Процес фінансового аналізу
- Висновок
Загальна характеристика фінансового аналізу
Фінансові аналітики працюють у низці функціональних напрямів. Як правило, вони оцінюють інвестиції в один із типів цінних паперів, який має характеристики пайових (що являють собою частку власності) або боргових (що являють собою позицію з кредитування) паперів. Ухвалюючи інвестиційні рішення або обґрунтовуючи рекомендації, аналітики повинні оцінювати роботу, фінансовий стан і вартість компанії-емітента цінних паперів.
Фінансові дані компанії, які містять фінансові звіти та інші дані, надають інформацію, потрібну для оцінки компанії та її цінних паперів. Отже, аналітик повинен чітко розуміти інформацію, наведену у фінансовій звітності кожної компанії, зокрема у фінансових поясненнях та інших формах додаткової інформації.
Сутність фінансового аналізу підприємства
Роль фінансової звітності компаній полягає в наданні інформації про діяльність, фінансовий стан і зміни у фінансовому стані, яка буде корисною широкому колу користувачів для ухвалення економічних рішень. Роль аналізу фінансової звітності полягає у використанні фінансових звітів, складених компаніями, разом з іншою інформацією, щоб оцінити минулі, поточні та перспективні показники і фінансовий стан компанії з метою обґрунтування інвестиційних, кредитних, а також інших економічних рішень.
Оцінюючи фінансові звіти, аналітики, як правило, обґрунтовують певне економічне рішення. Приклади таких рішень включають такі:
- Оцінка ефективності вкладення в акціонерний капітал для включення до портфеля інвестицій.
- Оцінка злиття або придбання підприємства-кандидата.
- Оцінка дочірньої компанії або операційного підрозділу материнської компанії.
- Ухвалення рішення про венчурне інвестування або інший тип приватного інвестування капіталу.
- Визначення кредитоспроможності компанії, яка звернулася по кредит.
- Розширення кредиту клієнту.
- Експертиза дотримання кредитних договорів або інших договірних угод.
- Присвоєння рейтингу боргу компанії або облігації.
- Оцінка цінного папера для надання інвестиційних рекомендацій іншим учасникам ринку.
- Прогнозування майбутнього чистого прибутку та грошових потоків.
Загалом аналітики прагнуть вивчити ефективність і фінансовий стан компанії, а також спрогнозувати майбутні результати та фінансову стійкість. Їх також цікавлять чинники, які впливають на майбутню діяльність компанії.
Дослідження ефективності компанії може включати оцінку прибутковості компанії (можливості отримати прибуток від продажу товарів і послуг) та оцінку здатності її грошових потоків генерувати прибуток (здатності отримувати грошові надходження, більші за виплати). Прибуток і грошовий потік не тотожні. Прибуток з бухгалтерського погляду являє собою перевищення цінами на певні товари чи послуги рівня витрат на надання цих товарів і послуг (незалежно від того, коли гроші отримано чи сплачено).
Хоча рентабельність має важливе значення, на результат роботи компанії впливає також здатність генерувати додатний грошовий потік. Грошовий потік важливий тому, що зрештою готівка потрібна для того, щоб платити працівникам, постачальникам та іншим учасникам, що дасть змогу продовжувати діяльність у найближчому майбутньому.
Компанія, яка генерує додатний грошовий потік від операційної діяльності, має більшу гнучкість у фінансуванні потрібних інвестицій і може скористатися привабливими можливостями для бізнесу, порівняно з подібною компанією без додатного грошового потоку. Крім того, грошовий потік є джерелом повернення капіталу постачальникам капіталу.
Отже, очікувана величина майбутніх грошових потоків має важливе значення для оцінки корпоративних цінних паперів і для визначення здатності компанії виконувати свої зобов'язання. Здатність виконувати короткострокові зобов'язання називають ліквідністю. Здатність задовольняти довгострокові вимоги, як правило, називають платоспроможністю або фінансовою стійкістю.
Як уже зазначалося, прибуток відображає здатність компанії продавати товари і послуги за цінами, вищими за витрати на надання цих товарів і послуг. Прибуток також є корисним елементом інформації про майбутні (і минулі) грошові потоки. Багато аналітиків не лише оцінюють минулу дохідність, а й прогнозують майбутню прибутковість.
Аналітики також зацікавлені в розумінні поточного фінансового стану компанії. Фінансовий стан можна виміряти, порівнявши ресурси, які контролює компанія, з вимогами (зобов'язаннями). Прикладом такого ресурсу можуть бути грошові кошти. Ці кошти компанія може використати для погашення зобов'язань перед постачальниками (адже інакше можливий позов проти компанії), для виплат власнику (який також має вимоги до компанії через зароблений прибуток). Фінансовий стан особливо важливий у кредитному аналізі.
Проводячи фінансовий аналіз компанії, аналітик регулярно звертатиметься до фінансової звітності компанії, фінансових приміток і графіків виходу нової інформації, а також до низки інших джерел інформації.
Для фінансового аналізу підприємства можна використовувати програми, які дають змогу автоматично розраховувати фінансові показники, формувати таблиці, діаграми, графіки та текстові висновки. Прикладом такої програми є Фінансовий аналіз онлайн.
Основні джерела для фінансового аналізу
Для фінансового чи кредитного аналізу компанії аналітик повинен зібрати велику кількість інформації. Характер інформації залежатиме від конкретного завдання, але, як правило, вона охоплює інформацію про економіку, галузь діяльності та саму компанію, а також про подібні компанії-аналоги.
Більша частина цієї інформації надходитиме з джерел поза межами компанії, наприклад, сюди належать економічна статистика, звіти галузевих, професійних видань і бази даних, що містять інформацію про конкурентів. Сама компанія надає деякі з основних елементів інформації для аналізу у своїх фінансових звітах, прес-релізах, а також у ЗМІ та веб-трансляціях.
Компанії складають фінансові звіти та надають їх інвесторам і кредиторам, щоб показати результати фінансової діяльності та фінансову стійкість через регулярні проміжки часу (щороку, раз на пів року та / або щокварталу). Фінансові дані компанії охоплюють фінансові звіти та додаткову інформацію, потрібну для оцінки ефективності та фінансового стану компанії.
Фінансові звіти є кінцевим результатом бухгалтерського обліку - процесу, який фіксує господарську діяльність компанії. Вони узагальнюють цю інформацію для використання інвесторами, кредиторами, аналітиками та іншими особами, зацікавленими в розумінні роботи і фінансового стану компанії. Щоб забезпечити певні гарантії щодо інформації, наведеної у фінансовій звітності та відповідних поясненнях і примітках, фінансову звітність перевіряють незалежні аудитори, які висловлюють думку про те, чи достовірно фінансова звітність відображає результати діяльності компанії та її фінансовий стан.
Фінансова звітність і додаткова інформація
Основними фінансовими звітами, які є предметом аналізу, є звіт про фінансові результати (звіт про сукупний дохід), баланс (звіт про фінансовий стан), звіт про рух грошових коштів і звіт про власний капітал. Звіт про фінансові результати і звіт про рух грошових коштів відображають різні аспекти діяльності компанії протягом певного періоду часу.
Баланс відображає фінансовий стан компанії на певний момент часу. Звіт про власний капітал надає додаткову інформацію щодо змін у фінансовому стані компанії. На додаток до фінансової звітності компанія може надавати іншу інформацію, корисну для фінансового аналітика. У межах свого аналізу фінансовий аналітик повинен прочитати й оцінити цю додаткову інформацію, яка включає:
- примітки до фінансової звітності;
- інформацію (слово) від керівництва компанії;
- звіт зовнішнього аудитора.
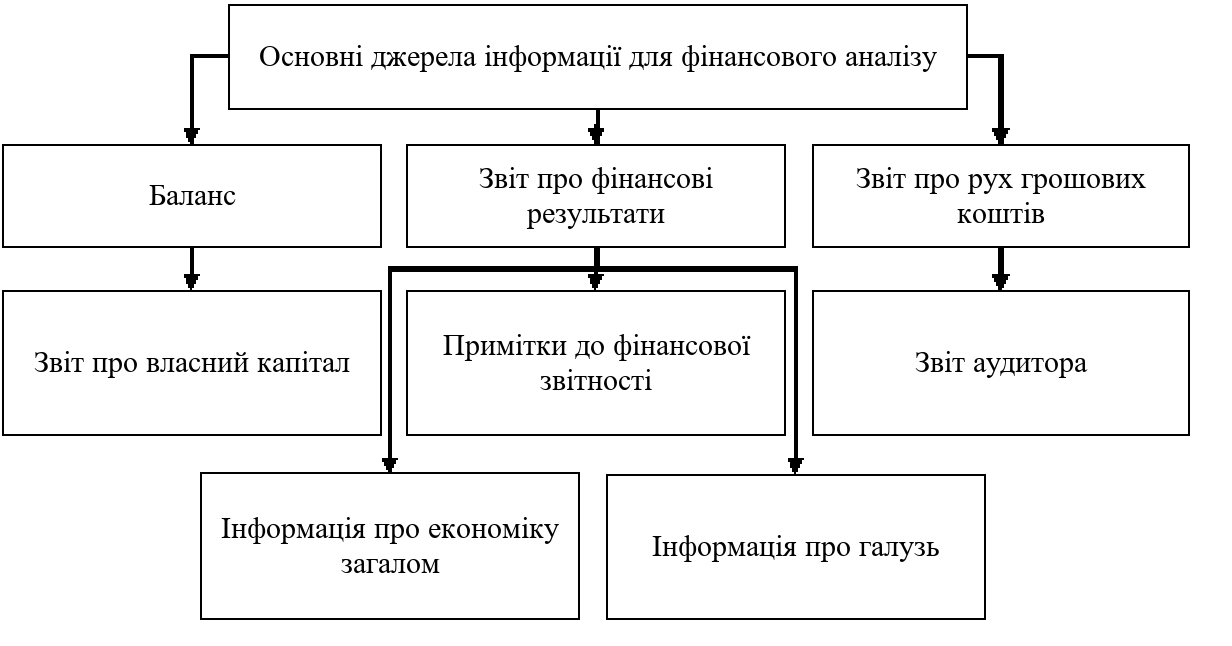
Рис. 1 Джерела фінансової інформації
Звіт про фінансові результати
Звіт про фінансові результати надає інформацію про фінансові результати господарської діяльності компанії за певний період часу. У документі повідомляється, скільки доходів компанія отримала протягом періоду і яких витрат вона зазнала у зв'язку з операціями, які генерували дохід. Чистий прибуток (дохід за вирахуванням усіх витрат) у звіті про фінансові результати часто називають «нижнім рядком» («bottom-line»).
Звіти про фінансові результати складають на консолідованій основі, а це означає, що вони містять доходи і витрати дочірніх компаній, які контролює материнська компанія. Звіт про фінансові результати іноді називають звітом про діяльність або звітом про прибутки і збитки. Основне рівняння, що лежить в основі звіту про доходи:
Доходи - Витрати = Чистий прибуток (сукупний фінансовий результат періоду)
Компанії наводять свої показники базового і розбавленого прибутку на акцію внизу звіту про фінансові результати. Прибуток на акцію являє собою чистий прибуток, поділений на кількість акцій в обігу протягом періоду. Для базового прибутку на акцію використовують середньозважену кількість простих акцій, які фактично були в обігу протягом періоду, тоді як для розрахунку розбавленого прибутку на акцію використовують кількість акцій, яка була б в обігу, якби потенційні вимоги за простими акціями (наприклад, опціони на акції) були виконані їх власниками.
Аналізуючи звіт про фінансові результати, варто розглянути динаміку доходів і витрат і відповісти на такі питання:
- Чи пов'язана зміна доходів зі зміною кількості проданих одиниць, зміною цін або певним поєднанням цих чинників?
- Чи ефективно компанія управляє витратами?
- Як компанія працює порівняно з іншими компаніями цієї галузі?
Відповідаючи на ці питання, аналітик повинен збирати, аналізувати та тлумачити факти з багатьох джерел, зокрема про прибутки і збитки.
Баланс компанії
Бухгалтерський баланс (також відомий як звіт про фінансовий стан) відображає поточний фінансовий стан компанії, розкриваючи наявні в її розпорядженні ресурси та джерела їх фінансування: як власні, так і позикові. Власний капітал являє собою перевищення активів над зобов'язаннями.
Це сума, яка належить власникам або акціонерам бізнесу; це залишкова частка в активах підприємства після вирахування його зобов'язань. Три частини балансу пов'язані між собою бухгалтерським співвідношенням, відомим як бухгалтерське рівняння:
Активи = Зобов'язання + Капітал власників (тобто загальна сума активів повинна врівноважуватися такою ж сумою зобов'язань і капіталу власників).
З іншого боку, три частини балансового рівняння можна сформулювати через власний капітал, тобто:
Активи – Зобов'язання = Капітал власників
Використання балансу та аналіз фінансової звітності дають змогу аналітику відповісти на такі питання, як:
- Чи має компанія достатню ліквідність (здатність відповідати за короткостроковими зобов'язаннями), чи покращився стан компанії?
- Чи достатня стійкість компанії (чи вистачає в неї надійних ресурсів для покриття своїх зобов'язань)?
- Яка фінансова позиція компанії порівняно з галуззю загалом?
Звіт про рух грошових коштів
Хоча звіт про фінансові результати і баланс дають змогу виміряти успіх компанії з погляду результативності та фінансового стану, грошовий потік також є життєво важливим аспектом для довгострокового успіху компанії. Розкриття джерел фінансування і напрямів використання грошових коштів допомагає кредиторам, інвесторам та іншим користувачам звітності оцінити ліквідність компанії, платоспроможність і фінансову гнучкість.
Фінансова гнучкість є здатністю реагувати та пристосовуватися до нових фінансових ризиків і можливостей. Звіт про рух грошових коштів класифікує всі грошові потоки компанії в розрізі операційної, інвестиційної та фінансової діяльності. Операційна діяльність охоплює операції, які формують чистий дохід, і переважно є заходами, пов'язаними з щоденними бізнес-функціями компанії.
Інвестиційна діяльність являє собою ті заходи, які пов'язані з придбанням і вибуттям довгострокових активів, таких як обладнання. Фінансовою діяльністю є ті види діяльності, які пов'язані з отриманням або поверненням капіталу для використання в бізнесі.
У розділі «операційної діяльності» звіту про рух грошових коштів компанія узгоджує свій чистий прибуток з чистими грошовими коштами від операційної діяльності. Це підкреслює відмінність між звітом про фінансові результати і звітом про рух грошових коштів. Якщо звіт про фінансові результати відображає операції, які відбулися за документами (наприклад, відвантаження товарів без оплати вже відображається як чистий дохід), то у звіті про рух грошових коштів відображаються операції, за якими отримано або перераховано кошти (тобто дохід від продажу буде зафіксовано лише в момент отримання грошових коштів).
Звіт про рух грошових коштів показує ще один аспект роботи підприємства: здатність компанії генерувати грошові потоки від функціонування бізнесу. В ідеалі аналітик хотів би бачити, що основним джерелом додатного грошового потоку є потік від операційної діяльності (а не від інвестиційної чи фінансової діяльності).
Звіт про власний капітал
Звіт про фінансові результати, баланс і звіт про рух грошових коштів є основними фінансовими звітами, які використовують для оцінки ефективності компанії та фінансового стану. Четвертий фінансовий звіт називають по-різному: «звіт про власний капітал», «звіт про зміни в капіталі», «звіт про зміни в капіталі власників» або «звіт про нерозподілений прибуток». Цей документ насамперед слугує для того, щоб повідомити про зміни в інвестиціях власників у бізнес, і допомагає аналітику зрозуміти зміни власного капіталу в балансі.
Примітки до фінансової звітності
Компанії можуть також додавати до своєї фінансової звітності примітки до балансу та звіту про фінансові результати. Наприклад, фінансові примітки можуть деталізувати попередні форми звітності, а також надавати пояснювальну інформацію про таке:
- Придбання бізнесу
- Умовні події та зобов'язання
- Судові провадження
- Опціони на акції та інші плани винагород працівникам
- Операції з пов'язаними сторонами
- Значні замовники
- Події після дати балансу
- Бізнесові та географічні сегменти
- Квартальні фінансові дані
Крім того, примітки можуть містити інформацію про методи і прийоми, використані для складання фінансової звітності. Зіставність фінансової звітності є критично важливою вимогою для об'єктивного фінансового аналізу. Фінансовий звіт є зіставним, коли інформацію виміряно і відображено подібним чином. Зіставність дає змогу аналітику виявляти та аналізувати реальні відмінності між суб'єктом господарювання та іншими компаніями.
Рада з міжнародних стандартів бухгалтерського обліку в Лондоні встановлює стандарти, відповідно до яких повинна складатися міжнародна фінансова звітність. Вони називаються Міжнародними стандартами фінансової звітності (МСФЗ). Порівнюючи звітність, складену за МСФЗ і за національними положеннями (стандартами) бухгалтерського обліку, аналітик повинен розуміти відмінності в цих стандартах, які можуть стосуватися, наприклад, періоду, за який складено звіт про фінансові результати. Крім того, деякі принципи вимагають використання оцінок і припущень для визначення ефективності та фінансового стану.
Така гнучкість потрібна, оскільки в ідеалі компанія обиратиме ті методи, оцінки та припущення в межах принципів, які справедливо відображають унікальне економічне середовище бізнесу і галузі компанії. Хоча ця гнучкість принципів бухгалтерського обліку нібито відповідає різним потребам багатьох підприємств, вона створює проблеми для аналітика, оскільки зіставність втрачається.
Наприклад, якщо компанія купує одиницю обладнання для використання у своїй діяльності, стандарти бухгалтерського обліку вимагають, щоб вартість активу відносилася на витрати систематично протягом строку корисного використання обладнання (відбувається оцінка експлуатації обладнання). Такий розподіл вартості називається амортизацією.
Стандарти допускають велику гнучкість у тому, як визначаються витрати в кожному з періодів. Дві компанії можуть придбати подібне обладнання, але використовувати різні методи і припущення для відображення витрат з плином часу. Порівнюючи результативність цих компаній напряму, можна дійти неправильного висновку про ефективність фінансової діяльності компаній.
Облікова політика компанії (методи, оцінки та припущення), як правило, також наводиться в примітках до фінансової звітності. У примітці, що містить стислий виклад основних положень облікової політики, показують, наприклад, як компанія визнає свої доходи і як амортизуються капітальні активи. Аналітики повинні знати методи, оцінки та припущення, які використовує компанія, щоб визначити, чи подібні вони до тих, що застосовують інші компанії, взяті за орієнтир. Якщо вони не подібні, то аналітик, який розуміє методи бухгалтерського обліку, може скоригувати числові дані, щоб зробити фінансові звіти більш зіставними.
Звіт аудитора
Фінансові звіти компанії часто повинні бути перевірені (розглянуті) незалежною аудиторською фірмою, яка потім висловлює думку про фінансову звітність. Аудит може бути потрібен згідно з договором між учасниками, законом або нормативним актом.
Так само, як існують стандарти для складання фінансової звітності, існують стандарти для аудиту і висловлення думки аудитором. Міжнародні стандарти аудиту розробила Рада з міжнародних стандартів аудиту та надання впевненості Міжнародної федерації бухгалтерів. Ці стандарти прийняли багато країн. Відповідно до Міжнародного стандарту аудиту 200:
Метою аудиту фінансової звітності є надання аудитору можливості висловити думку про те, чи складена фінансова звітність в усіх суттєвих аспектах відповідно до застосовної концептуальної основи фінансової звітності.
До публічних компаній можуть також висуватися вимоги, встановлені регуляторами або фондовими біржами, наприклад, призначення незалежного аудиторського комітету ради директорів для нагляду за процесом аудиту. Процес аудиту забезпечує основу для того, щоб незалежний аудитор висловив аудиторську думку про достовірність перевіреної фінансової звітності.
Оскільки аудит розробляють і проводять із використанням методів вибіркового контролю, незалежні аудитори не можуть висловити думку, яка дає абсолютну впевненість у точності та надійності фінансової звітності. Натомість незалежний аудиторський звіт дає достатню впевненість у тому, що фінансову звітність подано достовірно, а це означає, що існує висока ймовірність того, що перевірені фінансові звіти не містять суттєвих помилок, шахрайства чи незаконних дій, які безпосередньо впливають на фінансову звітність.
Стандартний незалежний аудиторський звіт для публічної компанії зазвичай має кілька пунктів у межах міжнародних стандартів аудиту. Перший, або «вступний», пункт описує фінансові звіти, які було перевірено, та обов'язки як керівництва, так і незалежного аудитора.
Другий пункт описує природу процесу аудиту і слугує основою для висловлення думки аудитора про впевненість у достовірності фінансової звітності. Третій пункт «думка» висловлює думку аудитора про достовірність цієї фінансової звітності. Безумовна аудиторська думка говорить про те, що фінансова звітність дає «достовірне і об'єктивне уявлення» відповідно до чинних стандартів бухгалтерського обліку. Цей тип думки часто називають безумовно позитивним, і саме таку думку аналітики хотіли б бачити у фінансовому звіті.
Є кілька інших типів думок. У модифікованій аудиторській думці є певні обмеження або винятки зі стандартів бухгалтерського обліку. Винятки описуються у звіті про аудит із додатковими пояснювальними пунктами, щоб аналітик міг визначити важливість винятку. Негативна думка аудитора виникає тоді, коли фінансова звітність суттєво відходить від стандартів бухгалтерського обліку і дані в ній подано недостовірно.
Негативна думка (Хибний аудиторський висновок) робить аналіз фінансової звітності легким: не турбуйтеся, тому що на дані фінансової звітності компанії не можна покладатися. І нарешті, відмова від висловлення думки має місце тоді, коли з якоїсь причини аудитори не можуть висловити свою думку.
Аудитори також можуть висловити свою думку про систему внутрішнього контролю компанії. Цю інформацію може бути наведено в окремій думці або включено як ще один пункт звіту аудитора, пов'язаного з фінансовою звітністю. Система внутрішнього контролю є внутрішньою системою компанії, яка призначена, серед іншого, для того, щоб процес складання фінансових звітів був якісним і передбачуваним. Від публічних компаній зазвичай вимагають:
- Брати на себе відповідальність за ефективність внутрішнього контролю.
- Оцінювати ефективність системи внутрішнього контролю з використанням відповідних критеріїв контролю.
- Підкріплювати процес оцінки достатніми і належними доказами.
- Подавати звіт про внутрішній контроль.
Хоча ці звіти є певними гарантіями для аналітиків, вони не є непогрішними. Аналітик завжди повинен ставитися до фінансової звітності з часткою скептицизму, аналізуючи її.
Інші джерела інформації
Інформацію, описану вище, як правило, надають акціонерам щороку. Проміжні звіти компанія також надає або двічі на рік, або щокварталу. Проміжні звіти загалом відображають фінансовий стан компанії, але їх не перевіряють. Ці проміжні звіти можуть містити оновлену інформацію про результати діяльності та фінансовий стан компанії з моменту останнього річного періоду.
Компанії також можуть надавати відповідну поточну інформацію на своїх вебсайтах і в прес-релізах, а також у ділових засобах масової інформації. Аналізуючи фінансову звітність, аналітики повинні розглянути всі ці джерела інформації компанії, а також інформацію із зовнішніх джерел щодо економіки, сфери діяльності, самої компанії та подібних компаній.
Інформація про економіку, сферу діяльності, а також компанії-аналоги корисна для аналізу фінансових показників компанії та визначення її стану і перспектив на найближче майбутнє.
Процес фінансового аналізу
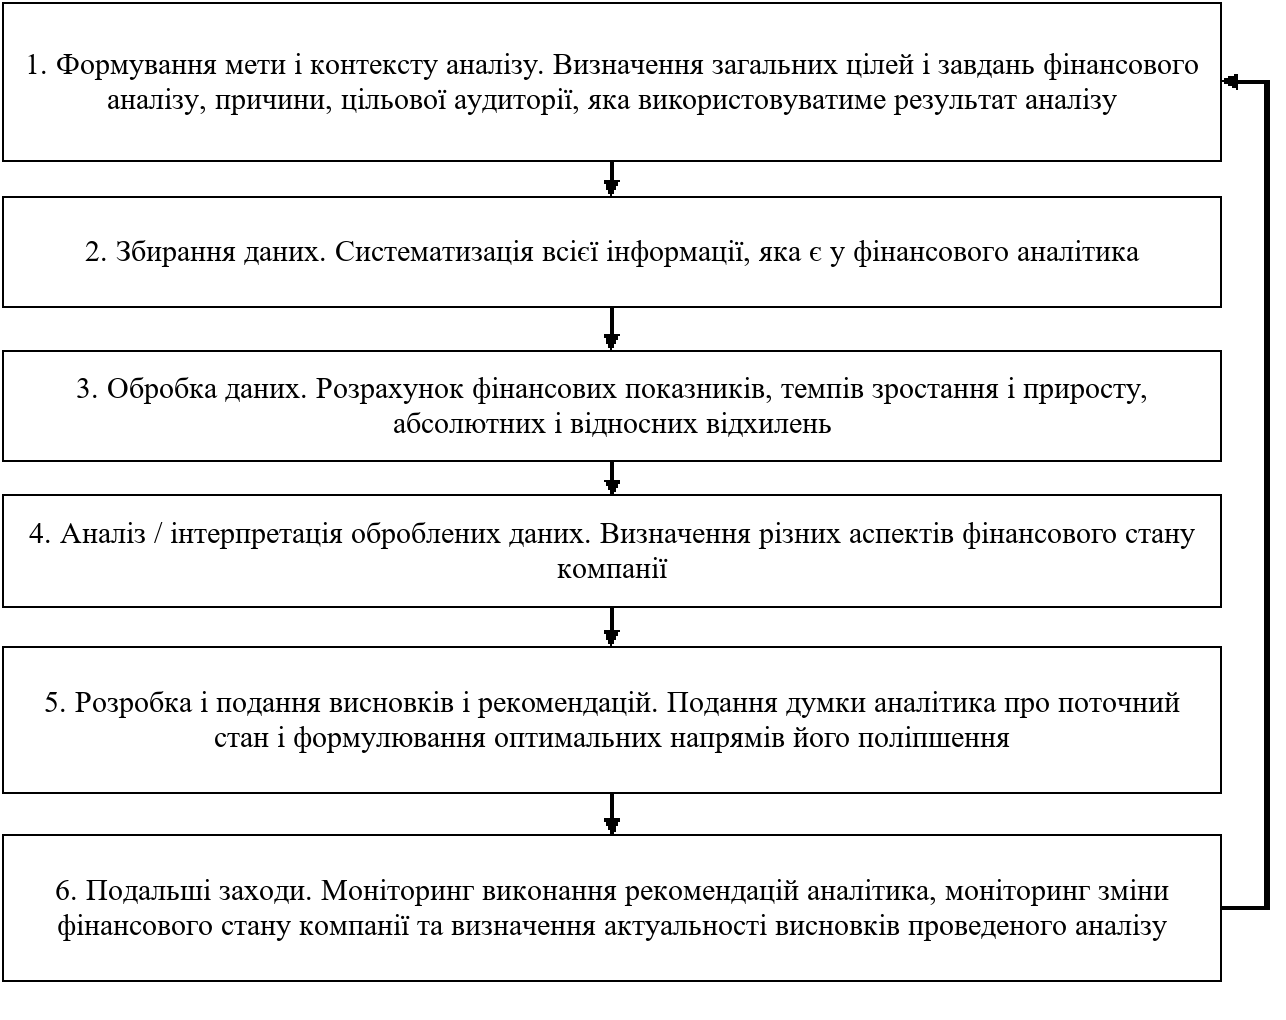
Рис. 2 Етапи процесу фінансового аналізу
Аналітики працюють на різних посадах. Наприклад, основна мета фондових аналітиків полягає в тому, щоб оцінити справедливу вартість інвестицій, визначити, чи є така інвестиція привабливою і перспективною, і яка ціна купівлі прийнятна. Інші, кредитні аналітики, які оцінюють кредитоспроможність компанії, працюють над тим, щоб вирішити, чи слід (і в які строки) видавати кредит, на який строк, який кредитний рейтинг слід присвоїти.
Аналітики також можуть бути залучені до низки інших завдань, наприклад, оцінки ефективності діяльності дочірньої компанії, оцінки прямих інвестицій. У цьому розділі наведено загальну схему аналізу фінансової звітності, яку можна використовувати для різних завдань.
Таблиця 1 – Процес фінансового аналізу компанії
|
Фаза |
Джерела інформації |
Результат |
|
1. Формування мети і контексту аналізу. |
Характер функції аналітика, наприклад, оцінка пайових чи боргових інвестицій або формування кредитного рейтингу. Зв'язок із клієнтом або керівником щодо потреб і проблем компанії. Інституційні методичні рекомендації щодо проведення специфічного фінансового аналізу |
Визначення мети або завдань аналізу. Перелік (у письмовій чи усній формі) специфічних питань, на які потрібно відповісти в процесі аналізу. Подання змісту результату фінансового аналізу. Розклад і бюджетні ресурси для завершення фінансового аналізу. |
|
2. Збір даних. |
Фінансова звітність, інші фінансові дані, анкетування та промислові / економічні дані. Обговорення з керівництвом, постачальниками, клієнтами та конкурентами. Виїзди на компанію (наприклад, на виробничі об'єкти або в магазини роздрібної торгівлі). |
Аналітична фінансова звітність. Таблиці фінансових даних. Заповнені анкети, якщо це доречно. |
|
3. Обробка даних. |
Дані, отримані на попередньому етапі. |
Скориговані фінансові звіти. Коефіцієнти та графіки. Прогнози. |
|
4. Аналіз / тлумачення оброблених даних. |
Вхідні дані, а також оброблені дані. |
Аналітичні результати. |
|
5. Розроблення та подання висновків і рекомендацій (наприклад, з аналітичним звітом). |
Аналітичні результати та попередні звіти. Інституційні методичні рекомендації щодо публікації звітів. |
Аналітичний звіт, який відповідає на питання, поставлені на етапі 1. Рекомендація, пов'язана з метою аналізу, наприклад, чи варто здійснювати інвестиції або надавати кредит. |
|
6. Подальші заходи. |
Інформація, яку періодично збирають у міру потреби, щоб визначити, чи потрібні зміни у висновках або рекомендаціях. |
Оновлені звіти та рекомендації. |
Формування мети і контексту аналізу.
Перед будь-яким аналізом важливо зрозуміти мету конкретного аналізу. Розуміння мети має особливо важливе значення в аналізі фінансового звіту через численні методи і значний обсяг даних.
Деякі аналітичні завдання чітко визначені, і в такому разі формулювання мети аналізу не вимагає від аналітика ухвалення рішень. Наприклад, періодичний огляд інвестиційно-боргового портфеля або звіт аналітика з ринків акцій щодо тієї чи іншої компанії можуть складатися згідно з вимогами інституційних норм, тобто вимогами, викладеними в нормативних актах, наприклад, у методичних рекомендаціях з аналізу фінансового стану підприємств. Крім того, формат, процедури та/або джерела інформації також можуть бути запропоновані у вітчизняних нормативних актах.
Для інших аналітичних завдань формулювання мети аналізу вимагає від аналітика додаткових рішень. Мета аналізу визначає подальші рішення про підходи, інструменти, джерела даних, формати, у яких слід повідомляти про результати аналізу, і відносну важливість різних аспектів аналізу.
Маючи значну кількість даних, менш досвідчений аналітик може просто почати обробляти числа і створювати вихідні дані. Як правило, бажано протистояти такій спокусі і тим самим уникнути великої кількості малоінформативних даних. Розглянемо питання: Якби ви отримали надто велику кількість даних, який висновок ви б сформулювали? На які питання ви змогли б відповісти? Яке рішення підтримуватиме ваша відповідь?
Аналітик повинен також визначити контекст на цьому етапі. Хто є цільовою аудиторією? Що є кінцевим продуктом - наприклад, остаточний звіт, який пояснюватиме висновки і рекомендації? Які обрано часові межі (за який період проводитиметься фінансове дослідження)? Які ресурси і ресурсні обмеження стосуються процесу аналізу? Знову ж таки, контекст може бути визначено заздалегідь (тобто стандартний, який визначається інституційними нормами).
З'ясувавши мету і контекст аналізу фінансової звітності, аналітик повинен сформулювати конкретні питання, на які буде отримано відповіді в процесі фінансового аналізу. Наприклад, якщо метою аналізу фінансової звітності (або, точніше, конкретного етапу ширшого аналізу) є порівняння історичної ефективності трьох компаній, що працюють у тій чи іншій галузі, конкретні питання будуть такими: Яким був відносний темп зростання компаній, і якою є реальна прибутковість компаній? Яка з компаній показала найвищий фінансовий результат, а яка є найменш ефективною?
Збір даних.
Далі аналітик отримує дані, потрібні для відповіді на конкретні питання. Ключовою частиною цього етапу є розуміння бізнесу компанії, фінансових показників і фінансового стану (зокрема тенденцій протягом тривалого часу та порівняно з подібними компаніями). Для історичного аналізу в деяких випадках достатньо самих даних фінансової звітності.
Наприклад, щоб відібрати з великої кількості альтернативних компаній ті, що мають певний мінімальний рівень рентабельності, достатньо лише даних фінансової звітності. Але для глибших відповідей, наприклад, на питання, чому і як одна компанія діяла краще чи гірше, ніж конкуренти, потрібна додаткова інформація.
Як ще один приклад можна сказати, що для порівняння історичної роботи двох компаній у тій чи іншій галузі історичних фінансових звітів буде достатньо, щоб визначити, яка компанія зростала швидше і вкладення в яку компанію було б вигіднішим; проте ширше порівняння із загальним зростанням галузі та рентабельністю, очевидно, потребуватиме галузевих даних.
Крім того, інформація про економіку і галузь потрібна для розуміння середовища, у якому працює компанія. Аналітики часто використовують підхід згори вниз, за якого вони (1) отримують уявлення про макроекономічне середовище, перспективи зростання економіки та інфляції, (2) аналізують перспективи розвитку галузі, у якій працює компанія, і (3) визначають перспективи компанії в очікуваному галузевому і макроекономічному середовищі. Наприклад, аналітику може знадобитися прогноз майбутнього зростання прибутку компанії.
Для прогнозування майбутнього зростання історичні дані компанії є лише одним інформаційним елементом статистичного прогнозування; проте розуміння економічних і галузевих умов може покращити здатність аналітика прогнозувати доходи компанії на основі прогнозів загальноекономічної та галузевої діяльності.
Обробка даних.
Отримавши потрібну фінансову звітність та іншу інформацію, аналітик обробляє ці дані за допомогою відповідних аналітичних інструментів. Наприклад, обробка даних може включати обчислення коефіцієнтів або темпів зростання; горизонтальний і вертикальний аналіз фінансової звітності; побудову діаграм; статистичний аналіз, такий як регресія або моделювання методом Монте-Карло; оцінку пайової участі; аналіз чутливості; використання будь-яких інших аналітичних інструментів або поєднання інструментів, які доступні та відповідають завданням. Комплексний фінансовий аналіз на цьому етапі включатиме таке:
- читання та оцінку фінансової звітності кожної компанії, яку аналізують. Цей етап включає вивчення бухгалтерського обліку в компанії, які методи було використано (наприклад, коли визнаються доходи у звіті про фінансові результати), і які операційні рішення було ухвалено (наприклад, лізинг порівняно з придбанням обладнання).
- внесення потрібних коригувань у фінансову звітність для полегшення порівняння. Враховують відмінності в стандартах бухгалтерського обліку, операційних рішеннях тощо.
- підготовку або збір даних фінансової звітності та фінансових коефіцієнтів (які є показниками різних аспектів корпоративної ефективності і визначаються на основі елементів фінансової звітності компанії). На основі горизонтально-вертикального аналізу фінансової звітності та фінансових показників аналітики можуть оцінити відносну прибутковість, ліквідність, фінансовий важіль, ефективність компанії порівняно з минулими результатами та / або результатами конкурентів.
Аналіз / тлумачення оброблених даних.
Після того як дані оброблено, настає наступний крок, який має вирішальне значення для будь-якого аналізу - тлумачення вихідних даних. Відповідь на конкретне питання фінансового аналізу рідко буває у формі одного числа; відповідь на аналітичне питання ґрунтується на тлумаченні результатів розрахунку показників і використовується для формування висновків або рекомендацій. Відповіді на конкретні аналітичні питання можуть бути метою фінансового аналізу, але, як правило, від аналітика вимагають висновку або рекомендації.
Наприклад, логічним завершенням аналізу акцій буде рішення про купівлю, утримання чи продаж цінного папера, яке ґрунтується на висновку про вартість частки акцій. На підтримку такого рішення аналітик може навести таку інформацію, як цільове значення показника, відносна ефективність, очікувана ефективність у майбутньому за збереження нинішньої стратегічної позиції компанії, якість управління, а також будь-яку іншу інформацію, яка відіграє важливу роль в ухваленні рішення.
Розроблення та подання висновків і рекомендацій (наприклад, з аналітичним звітом).
Складання висновку або рекомендацій у відповідному форматі є наступним кроком аналізу. Відповідний формат змінюватиметься залежно від аналітичного завдання, установи чи аудиторії. Наприклад, звіт інвестиційного аналітика, як правило, містить такі складові:
- Підсумки та інвестиційний висновок
- Бізнес-резюме
- Ризики
- Оцінка
- Історичні та інші дані
Зміст фінансових звітів може також регулюватися відповідними органами або професійними стандартами. Наприклад, Посібник зі стандартів професійної практики Інституту CFA (ПСПП) визначає стандарти, яких слід дотримуватися, формуючи рекомендації. ПСПП передбачає, зокрема:
У результатах потрібно навести ті ключові чинники, які відіграють важливу роль в обґрунтуванні інвестиційних рекомендацій. Важливою частиною цієї вимоги є розмежування думки аналітика і фактів. Готуючи звіт, потрібно навести основні характеристики аналізованого цінного папера, що дасть змогу читачеві оцінити звіт і включити інформацію аналітика у власний інвестиційний процес та ухвалення рішень.
ПСПП вимагає розкриття всіх обмежень аналізу та будь-яких ризиків, притаманних інвестиціям. Крім того, ПСПП вимагає, щоб будь-який звіт містив елементи, важливі для аналізу і висновків, що дасть змогу читачам результатів фінансового аналізу визначити якість висновків.
Подальші заходи.
Процес не закінчується складанням звіту. Якщо здійснено інвестиції в акції або присвоєно кредитний рейтинг, періодичний огляд об'єкта фінансового аналізу потрібен для того, щоб визначити, чи залишаються актуальними початкові висновки та рекомендації. У разі відмови від інвестицій подальший моніторинг не потрібен, проте може бути доцільним визначення ефективності процесу аналізу (наприклад, якщо відхилена інвестиція виявиться ефективною і привабливою). Подальші заходи в межах фінансового аналізу можуть включати повторення всіх кроків, наведених вище.
Висновок
Можна підсумувати, що:
- Основною метою складання фінансової звітності є надання інформації та даних про фінансовий стан і діяльність компанії, зокрема рентабельність і грошові потоки. Інформація, наведена в річній звітності - зокрема у фінансовій звітності, фінансових примітках - дає змогу фінансовому аналітику оцінити фінансовий стан компанії, ефективність і тенденції цієї діяльності.
- Основні фінансові звіти, які є одним із головних об'єктів аналізу, охоплюють звіт про фінансові результати, баланс, звіт про рух грошових коштів, а також звіт про власний капітал.
- Звіт про фінансові результати надає інформацію про фінансові результати господарської діяльності компанії за певний період часу. Він повідомляє, скільки доходів компанія отримала протягом періоду і яких витрат вона зазнала у зв'язку з генеруванням цього доходу. Рівняння, що лежить в основі звіту про фінансові результати, таке: Дохід - Витрати = Чистий прибуток.
- Баланс розкриває те, чим компанія володіє (активи), і те, що вона заборгувала (зобов'язання) на певний момент часу. Власний капітал являє собою частину капіталу, що належить власникам або акціонерам бізнесу; це залишкова частка в активах підприємства після вирахування його зобов'язань. Три частини балансу представлені в бухгалтерському рівнянні: Активи = Зобов'язання + Капітал власників.
- Хоча баланс і звіт про фінансові результати вимірюють успіх компанії, звіт про рух грошових коштів також має важливе значення для довгострокового успіху компанії. Розкриття джерел формування і використання грошових коштів у звіті про рух грошових коштів допомагає кредиторам, інвесторам та іншим користувачам звіту оцінити ліквідність компанії, платоспроможність і фінансову гнучкість.
- Звіт про власний капітал відображає інформацію про збільшення або зменшення капіталу власників компанії.
- На додаток до фінансової звітності компанія надає інші джерела фінансової інформації, корисні для фінансового аналітика. У межах аналізу фінансовий аналітик повинен прочитати й оцінити інформацію, наведену у фінансовій записці, примітках, поясненнях, додатках тощо. Аналітики також повинні оцінити розкриття інформації щодо використання альтернативних методів обліку, оцінок і припущень.
- Також публічні компанії повинні мати незалежний аудит фінансової звітності на кінець року. Думка аудитора створює впевненість у тому, що фінансова звітність достовірно відображає ефективність компанії та фінансовий стан. Бажано також показати, що система внутрішнього контролю компанії є ефективною.
Структура процесу аналізу фінансової звітності передбачає кроки, які можна виконати в будь-якому проєкті аналізу фінансової звітності, зокрема:
- Формулювання мети і контексту аналізу.
- Збір вихідних даних.
- Обробка даних.
- Аналіз / тлумачення оброблених даних.
- Формування висновків і рекомендацій.
- Подальші заходи.
Список використаних джерел
Thomas R. Robinson, International financial statement analysis / Wiley, 2008, 188 pp.