Аналіз фінансових результатів
- Загальна характеристика аналізу та оцінки
- Аналіз фінансових результатів: аналіз прибутку, доходів і витрат
- Аналіз динаміки фінансових результатів
- Аналіз фінансових результатів: показники та їх інтерпретація
Загальна характеристика аналізу та оцінки
Аналіз фінансових результатів підприємства та організації передбачає вивчення як кінцевого результату діяльності підприємства, так і процесу його отримання. Кінцевим результатом, звісно, є прибуток як основний показник, на який орієнтується комерційне підприємство. Звичайно, в умовах розвитку ринку це не завжди так, адже часто організації орієнтуються не стільки на отримання миттєвого прибутку, скільки на зростання вартості власних цінних паперів. Такий підхід називають вартісно-орієнтованим управлінням. Однак прозорі ринкові умови в Україні ще не сформовані, тому зараз аналіз фінансових результатів діяльності підприємств і організацій передбачає все ж оцінку здатності компанії отримувати прибуток.
Для зовнішнього аналітика основним джерелом інформації для такого типу аналізу є звіт про фінансові результати, баланс, звіт про рух грошових коштів. Звіт про фінансові результати цікавить насамперед, оскільки він відображає основні доходи, витрати та різні фінансові результати компанії. Баланс потрібен для розрахунку окремих показників рентабельності, які дозволять зрозуміти ефективність використання наявних обмежених ресурсів (активів) для отримання прибутку.
Також баланс дозволяє дещо краще зрозуміти поточну збутову політику підприємства. Що стосується звіту про рух грошових коштів, то зіставлення його даних зі звітом про фінансові результати дозволить зрозуміти якість збутової та кредитної політики організації. Варто зазначити, що якщо аналізується не окреме підприємство, а ціла група підприємств, то необхідно використовувати консолідовану звітність, оскільки прибуток однієї організації в межах групи може перетікати в прибуток іншої організації.
Метою аналізу фінансових результатів є визначення того, наскільки ефективно вкладати кошти в підприємство. Вище значення коефіцієнтів рентабельності порівняно з конкурентами вказуватиме на привабливість такої альтернативи інвестування.
При оцінці фінансових результатів слід визначити таке:
1. Якою є якість прибутку?
2. Наскільки успішно компанія генерувала прибуток протягом попередніх періодів?
3. Чи здатне підприємство й надалі створювати гідний фінансовий результат у майбутньому?
Якість прибутку визначається за допомогою звіту про фінансові результати, інформації про якість дебіторської заборгованості, звіту про рух грошових коштів. Якщо частка проблемної дебіторської заборгованості висока, то це означає, що компанія продавала частину продукції чи послуг на невигідних для себе умовах. Це вказує на високу конкуренцію і низьку ринкову силу підприємства. Крім цього, якщо у звіті про рух грошових коштів надходження від реалізації товарів і послуг значно нижчі за суму виручки, то це підтверджує такий висновок.
Таким чином, компанія продає товари і послуги без отримання оплати в момент поставки. Якщо через це компанія не отримає за них грошей, то можна говорити про низьку якість прибутку. Компанія, дотримуючись правил бухгалтерського обліку, відобразить отриманий прибуток у звіті про фінансові результати, але цілком можливо, що вже в наступному періоді фінансовий результат буде від'ємним через списання значних сум безнадійної дебіторської заборгованості.
Коли говорять про якість прибутку, мають на увазі:
- наскільки стабільним є такий прибуток. Чи висока ймовірність того, що в наступному періоді прибуток буде таким самим або вищим;
- наскільки адекватним є прибуток. Чи не використовуються методи бухгалтерського обліку, які завищують поточний показник прибутку.
При аналізі слід також звернути увагу на чинники, які формують фінансові результати:
- конкурентоспроможність продукції та послуг, яка виражається у здатності підтримувати високу ціну на товар. Індикатором для цього може слугувати валова маржа;
- рівень виробництва та ефективність використання наявних матеріальних, трудових та інших ресурсів;
- структура капіталу, яка зумовлює певний рівень фінансових витрат;
- ефективність управління податковими зобов'язаннями;
- якість управління та навички менеджменту.
Аналіз фінансових результатів: аналіз прибутку, доходів і витрат
При аналізі фінансових результатів слід використовувати такі методи, як методи горизонтального і вертикального аналізу, метод відносних показників (оцінка рентабельності), метод порівняння (наприклад, з конкурентами), факторний аналіз та інші.
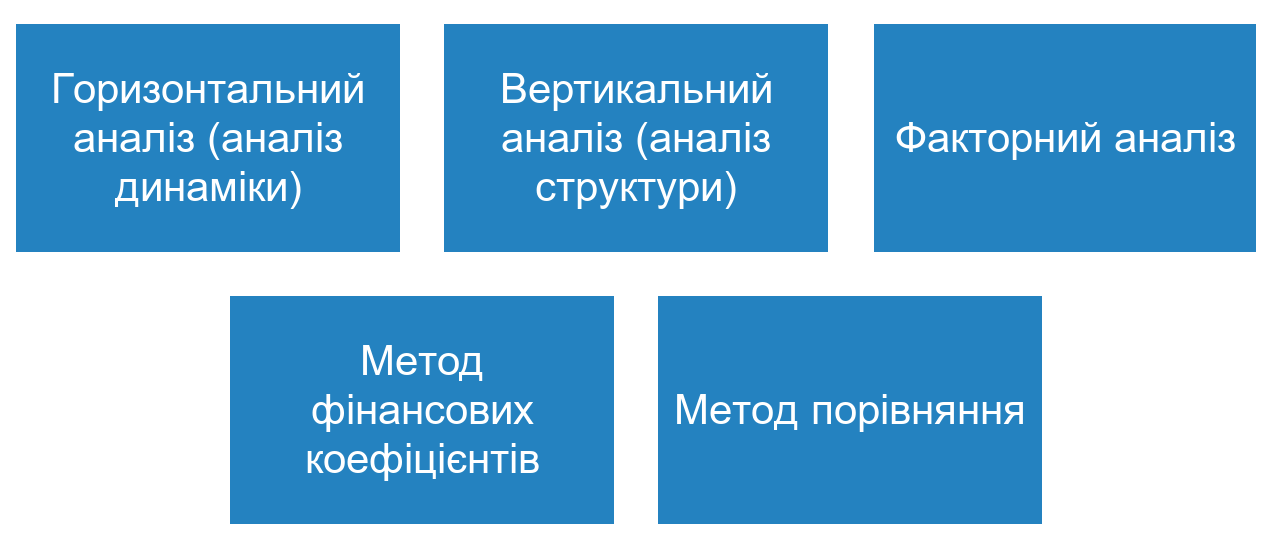
Рис.1 Методи аналізу фінансових результатів
Вертикальний аналіз у цьому контексті передбачає ділення всіх показників на суму виручки за відповідний рік. Це дозволяє зрозуміти роль кожного з доходів і витрат у формуванні кінцевого результату. Очікуваною є висока частка собівартості у виручці.
Таблиця 1 - Приклад вертикального аналізу АТ «Фармак»
|
Найменування показника |
Код рядка |
За січень - грудень 2025 р. |
За січень - грудень 2024 р. |
Абсолютний приріст, +, - |
|
Чистий дохід від реалізації продукції (товарів, робіт, послуг) |
2000 |
100,0 |
100,0 |
0,0 |
|
Собівартість реалізованої продукції (товарів, робіт, послуг) |
2050 |
(46,0) |
(46,8) |
-0,8 |
|
Валовий: прибуток |
2090 |
54,0 |
53,2 |
0,8 |
|
Інші операційні доходи |
2120 |
0,7 |
0,2 |
0,5 |
|
Адміністративні витрати |
2130 |
(11,0) |
(12,4) |
-1,4 |
|
Витрати на збут |
2150 |
(15,7) |
(16,6) |
-0,9 |
|
Інші операційні витрати |
2180 |
(9,1) |
(8,8) |
0,3 |
|
Фінансовий результат від операційної діяльності: прибуток |
2190 |
19,0 |
15,6 |
3,4 |
|
Дохід від участі в капіталі |
2200 |
0,1 |
0,1 |
0,0 |
|
Інші фінансові доходи |
2220 |
0,9 |
0,9 |
0,0 |
|
Інші доходи |
2240 |
0,2 |
2,9 |
-2,7 |
|
Фінансові витрати |
2250 |
(0,5) |
(0,8) |
-0,3 |
|
Втрати від участі в капіталі |
2255 |
(0,0) |
- |
0,0 |
|
Інші витрати |
2270 |
(0,7) |
- |
0,7 |
|
Фінансовий результат до оподаткування: прибуток |
2290 |
19,0 |
18,7 |
0,3 |
|
Витрати (дохід) з податку на прибуток |
2300 |
(3,6) |
(3,5) |
0,1 |
|
Чистий фінансовий результат: прибуток |
2350 |
15,4 |
15,2 |
0,2 |
При горизонтальному і вертикальному аналізі варто також звернути увагу на структуру доходів. Чи отримані вони від основної діяльності, чи зароблені випадково. Як показано в таблиці 1, частка інших доходів АТ «Фармак» у 2025 році становить лише 0,2% від суми виручки (2,9% у 2024 році), а це означає, що основними були доходи від основної діяльності. Це дозволяє розраховувати на те, що компанія здатна генерувати стабільний результат.
Крім цього, ділення фінансових результатів (валового прибутку, фінансового результату від операційної діяльності, прибутку до оподаткування і чистого прибутку) на суму виручки дозволить отримати відповідну маржу. Розглянемо їх детальніше.
Валова маржа
Валова маржа вказує на відсоток виручки, доступний для покриття операційних та інших витрат. Вища маржа валового прибутку вказує на певне поєднання вищих цін на продукцію і нижчої собівартості продукції. Можливість встановлювати вищу ціну стримується конкуренцією, тому валова маржа залежить від конкуренції (і, як правило, обернено пропорційна їй). Якщо продукт має конкурентну перевагу (наприклад, кращий брендинг, вищу якість або ексклюзивні технології), компанія може брати за нього більше. Що стосується витрат, то вища валова маржа може також вказувати на те, що компанія має конкурентну перевагу у формуванні собівартості продукції (перевагу у виробничій сфері).
Формула для розрахунку = Валовий прибуток / Виручка
Операційна маржа
Операційна маржа розраховується як валова маржа за вирахуванням операційних витрат.
Формула для розрахунку = Операційний прибуток / Виручка
Таким чином, швидше зростання операційної маржі порівняно з валовою може вказувати на кращий контроль експлуатаційних витрат, таких як адміністративні витрати, витрати на збут та інше. Натомість зниження операційного прибутку може бути індикатором погіршення контролю за експлуатаційними витратами.
Маржа до оподаткування
Формула для розрахунку = Прибуток до оподаткування / Виручка
Прибуток до оподаткування розраховується як операційний прибуток за вирахуванням відсотків та інших неосновних витрат, тому маржа до оподаткування відображає вплив на рентабельність позикових коштів та інших (неопераційних) доходів і витрат. Якщо маржа до оподаткування зростає внаслідок збільшення неопераційних доходів, то аналітик має оцінити, чи відображає це збільшення навмисну зміну бізнес-фокусу компанії і, відповідно, ймовірність того, що зростання триватиме.
Маржа чистого прибутку (Чиста маржа)
Формула для розрахунку = Чистий прибуток / Виручка
Чистий прибуток розраховується як виручка за вирахуванням усіх витрат. Чиста маржа враховує як повторювані, так і разові складові. Загалом чиста маржа з поправкою на несистемні (неосновні та непостійні) статті дає краще уявлення про потенційну прибутковість компанії в майбутньому.
Аналіз динаміки фінансових результатів
Горизонтальний метод (він же аналіз динаміки) означає зіставлення одного й того самого показника за певний проміжок часу. Оцінити прибуток протягом попередніх періодів можна на основі даних фінансової звітності. Варто звертати увагу не стільки на абсолютне значення показника, скільки на основну динаміку, яка сформувалася. Якщо спостерігається постійне зростання валового, операційного, прибутку до оподаткування і чистого прибутку, то можна очікувати, що така тенденція спостерігатиметься і в майбутньому. Також варто порівняти зростання різних показників. Наприклад:
- Чи зростає чистий прибуток швидшими темпами, ніж виручка?
- Чи зростає собівартість швидше за виручку? Якщо так, то це вказує на погіршення якості управління виробничими витратами.
- Які темпи зростання показують фінансові витрати (відсотки до сплати) порівняно зі зростанням позикових коштів у балансі?
- Які темпи зростання фінансових доходів (відсотки до отримання) порівняно з фінансовими інвестиціями?
Це приклад кількох запитань, на які слід відповісти під час фінансового аналізу.
Загалом горизонтальний аналіз дозволяє спрогнозувати подальший розвиток підприємства та його здатність генерувати позитивний фінансовий результат.
Таблиця 2 - Приклад аналізу динаміки (горизонтального аналізу) АТ «Фармак», тис. грн
|
Найменування показника |
Код рядка |
За січень - грудень 2025 р. |
За січень - грудень 2024 р. |
Абсо-лютний приріст, +, - |
Відносний приріст, % |
Відносне зростання, % |
|
Чистий дохід від реалізації продукції (товарів, робіт, послуг) |
2000 |
13 272 482 |
10 783 728 |
2 488 754 |
23,1 |
123,1 |
|
Собівартість реалізованої продукції (товарів, робіт, послуг) |
2050 |
(6 098 761) |
(5 051 506) |
1 047 255 |
20,7 |
120,7 |
|
Валовий: прибуток |
2090 |
7 173 721 |
5 732 222 |
1 441 499 |
25,1 |
125,1 |
|
Інші операційні доходи |
2120 |
97 315 |
25 374 |
71 941 |
283,5 |
383,5 |
|
Адміністративні витрати |
2130 |
(1 457 241) |
(1 334 959) |
122 282 |
9,2 |
109,2 |
|
Витрати на збут |
2150 |
(2 086 071) |
(1 791 609) |
294 462 |
16,4 |
116,4 |
|
Інші операційні витрати |
2180 |
(1 205 195) |
(944 624) |
260 571 |
27,6 |
127,6 |
|
Фінансовий результат від операційної діяльності: прибуток |
2190 |
2 522 529 |
1 686 404 |
836 125 |
49,6 |
149,6 |
|
Дохід від участі в капіталі |
2200 |
7 582 |
6 699 |
883 |
13,2 |
113,2 |
|
Інші фінансові доходи |
2220 |
120 524 |
101 212 |
19 312 |
19,1 |
119,1 |
|
Інші доходи |
2240 |
23 266 |
310 153 |
-286 887 |
-92,5 |
7,5 |
|
Фінансові витрати |
2250 |
(61 658) |
(83 959) |
-22 301 |
-26,6 |
73,4 |
|
Втрати від участі в капіталі |
2255 |
(58) |
- |
58 |
- |
- |
|
Інші витрати |
2270 |
(90 000) |
- |
90 000 |
- |
- |
|
Фінансовий результат до оподаткування: прибуток |
2290 |
2 522 185 |
2 020 509 |
501 676 |
24,8 |
124,8 |
|
Витрати (дохід) з податку на прибуток |
2300 |
(483 234) |
(380 748) |
102 486 |
26,9 |
126,9 |
|
Чистий фінансовий результат: прибуток |
2350 |
2 038 951 |
1 639 761 |
399 190 |
24,3 |
124,3 |
Аналіз фінансових результатів: показники та їх інтерпретація
Частково метод відносних показників (метод коефіцієнтів) був охарактеризований вище, адже маржа також є співвідношенням двох показників, а отже – фінансовим коефіцієнтом.
Коефіцієнти рентабельності оцінюють прибуток, зароблений компанією протягом періоду. Таблиця 3 показує кілька найбільш вживаних показників прибутковості. Показники рентабельності продажів виражають різні проміжні підсумки у звіті про фінансові результати (наприклад, валовий прибуток, операційний прибуток, чистий прибуток) як відсоток від виручки. По суті, ці показники є складовою частиною вертикального аналізу звіту про фінансові результати (про що йшлося у відповідному розділі).
Коефіцієнти рентабельності інвестицій показують прибуток відносно активів, капіталу або власного капіталу, що працює в компанії. Для операційної рентабельності активів віддача вимірюється як операційний прибуток (тобто до вирахування відсотків за борговими зобов'язаннями, податку і витрат неосновної діяльності). Для рентабельності активів і власного капіталу віддача вимірюється як чистий прибуток (тобто після вирахування відсотків, сплати за позиковим капіталом). Для рентабельності звичайного власного капіталу віддача оцінюється як чистий прибуток за вирахуванням дивідендів за привілейованими акціями (оскільки привілейовані дивіденди повертаються власникам привілейованого капіталу).
Таблиця 3 - Показники рентабельності підприємства
|
Показники |
Чисельник |
Знаменник |
|
Рентабельність продажів |
||
|
Валова маржа |
Валовий прибуток |
Виручка |
|
Операційна маржа |
Операційний прибуток |
Виручка |
|
Маржа до оподаткування |
Прибуток до оподаткування |
Виручка |
|
Чиста маржа |
Чистий прибуток |
Виручка |
|
Рентабельність інвестицій |
||
|
Операційна рентабельність активів |
Операційний прибуток |
Середня вартість активів |
|
Рентабельність активів |
Чистий прибуток |
Середня вартість активів |
|
Рентабельність капіталу |
Прибуток до оподаткування та відсотків до сплати |
Середня вартість кредитів і власного капіталу |
|
Рентабельність власного капіталу |
Чистий прибуток |
Середня вартість власного капіталу |
|
Рентабельність звичайного власного капіталу |
Чистий прибуток – Дивіденди за привілейованими акціями |
Середня вартість власного капіталу за простими акціями |
Високе значення кожного з показників рентабельності вказує на більшу прибутковість діяльності підприємства.
Рентабельність активів
Показник вимірює віддачу на використані в компанії активи. Чим вищий коефіцієнт, тим більше прибутку генерується при заданому рівні активів. Більшість практиків обчислюють це співвідношення так:
Чистий прибуток / Середньозважена сума активів * 100%
Проблема з цим показником полягає в тому, що при використанні чистого прибутку не враховується вплив структури фінансування. Процентні витрати (відсотки до сплати) вже були вирахувані в чисельнику. Тому деякі аналітики воліють додавати процентні витрати назад у чисельник. У таких випадках відсотки мають бути скориговані з урахуванням податку на прибуток, оскільки чистий прибуток визначається після сплати податків. З цим коригуванням розрахунок показника матиме такий вигляд:
(Чистий прибуток + Процентні витрати* (1 – Ставка податку на прибуток)) / Середня сума активів * 100%
Як альтернативу деякі аналітики воліють обчислювати рентабельність активів до оподаткування і до сплати відсотків. Це виглядає так:
Операційний прибуток / Середньозважена сума активів * 100%
Як уже зазначалося, у цьому випадку прибутковість вимірюється до вирахування відсотків за борговими джерелами фінансування (тобто, як операційний прибуток або EBIT). Цей показник відображає прибутковість усіх активів, вкладених у підприємство, незалежно від того, чи фінансуються вони зобов'язаннями, боргами чи власним капіталом. Яку б форму рентабельності активів не було обрано, аналітик має використовувати її послідовно при зіставленні з іншими компаніями або попередніми періодами.
Рентабельність капіталу
Рентабельність капіталу вимірює прибуток, який компанія заробляє на весь капітал, який вона використовує (короткостроковий борг, довгостроковий борг і власний капітал). У чисельнику використовується показник прибутку до оподаткування та відсотків до сплати.
Рентабельність власного капіталу
Рентабельність власного капіталу вимірює рентабельність компанії на її власний капітал, у тому числі власний капітал меншості, привілейований капітал і капітал власників простих акцій. Як уже зазначалося, показник вимірюється як чистий прибуток (тобто відсотки до сплати не входять у формулу розрахунку показника). Різновидом рентабельності власного капіталу є рентабельність звичайного власного капіталу, яка вимірює віддачу зароблених компанією коштів лише на її прості акції.
Обидва показники є важливими індикаторами рентабельності. Як і інші коефіцієнти, коефіцієнти рентабельності слід оцінювати окремо і в групі, щоб отримати уявлення про те, як формується рентабельність конкретного підприємства.
Також до фінансових показників рентабельності можна віднести окупність власного капіталу, окупність активів, коефіцієнт реінвестування, коефіцієнт стабільності економічного зростання за рахунок прибутку та інші. Вибір певних показників залежить від цілей аналізу та його контексту.
Етапи аналізу фінансових результатів і відображення цих етапів у звіті аналітика можуть бути такими:
1. Визначення загальної ситуації на підприємстві (в організації), а також у галузі та економіці.
2. Вивчення динаміки прибутку протягом досліджуваного періоду
3. Визначення якості фінансового результату (прибутку)
4. Проведення вертикального аналізу звіту про фінансові результати
5. Визначення показників рентабельності
6. Порівняння з конкурентами
7. Обґрунтування висновків і рекомендацій