Аналіз бухгалтерської звітності
- Сутність і цілі використання аналізу бухгалтерської звітності
- Кому це потрібно?
- Джерела інформації
- Ліквідність балансу
- Групи показників для аналізу фінансової (бухгалтерської) звітності
- Використання нашого сайту для аналізу бухгалтерської звітності
- Приклад аналізу бухгалтерської звітності
Аналіз бухгалтерської звітності - важливий інструмент, який допоможе економічним агентам, що діють в умовах невизначеності, ухвалювати більш зважені рішення. Тому розуміння особливостей цього процесу важливе для широкого кола осіб.
Сутність і цілі використання аналізу бухгалтерської звітності
Аналіз бухгалтерської звітності - процес розрахунку фінансово-економічних показників (індикаторів), застосування інших методів економічного аналізу для формування висновків і рекомендацій з використанням даних фінансової звітності підприємства за певний період. Як результат, аналітик (людина, яка розрахувала показники, провела горизонтальний і вертикальний аналіз, застосувала інші методи) може сформувати загальне уявлення про фінансовий стан організації.
У практиці роботи великих підприємств цей процес дозволяє підсумувати результативність роботи суб'єкта господарської діяльності загалом і його структурних підрозділів окремо. Але все ж основою для реалізації політики заохочення працівників, для ухвалення управлінських рішень, для подальшого коригування збутової та виробничої сфери слугує управлінська звітність (не бухгалтерська).
Управлінська звітність є конфіденційною інформацією підприємства. Тому сторонній людині і навіть більшості працівників такого підприємства вивчити її неможливо. У такому разі розгляд бухгалтерської звітності - оптимальний варіант формування відносно точної оцінки фінансового стану і перспектив роботи підприємства. Для того щоб зрозуміти, які висновки і рекомендації можна отримати щодо підприємства, потрібно вивчити основні групи показників фінансово-економічного аналізу.
Кому це потрібно?
Аналіз звітності потрібен великій кількості зацікавлених сторін:
- працівнику банку, адже бухгалтерська звітність є важливим джерелом фінансової інформації про підприємство. Як результат, позитивна оцінка кредитоспроможності дозволяє підприємству отримати додаткові кредитні кошти для інтенсифікації діяльності;
- працівнику підприємства - він знатиме про коротко- і довгострокові перспективи його роботи та про перспективи своєї кар'єри;
- постачальнику, який зможе оцінити ймовірність отримання оплати за свій товар. Звісно, чинник добросовісності менеджменту в такому разі не враховується, а лише фінансовий аспект платоспроможності покупця. Тобто оцінка дозволяє отримати відповідь на питання - чи є фінансова можливість у контрагента відповісти за своїми зобов'язаннями;
- розміщення результату аналізу на сайті дозволить переконати клієнта в тому, що підприємство зможе працювати на ринку протягом тривалого періоду часу. Підвищення довіри стимулює авансові продажі, а також дозволяє переконати клієнта в тому, що роботи з гарантії та сервісного обслуговування будуть виконані;
- потенційному інвестору, власнику, який зможе оцінити, як менеджмент справляється з обов'язками. Це дозволить цим групам користувачів фінансового аналізу отримати швидку оцінку фінансового стану організації;
- у межах перевірки організації аналіз бухгалтерської звітності потрібен аудитору;
- учаснику фондового ринку, який зможе оцінити перспективи роботи організації перед купівлею акцій підприємства.
Звісно, цей перелік не претендує на повноту.
Джерела інформації
У процесі використовуються такі форми звітності:
- бухгалтерський баланс;
- звіт про фінансові результати;
- звіт про власний капітал;
- звіт про рух грошових коштів.
Однак цей перелік не є повним. У процесі оцінки варто також ознайомитися з додатковою інформацією про поточний стан справ на підприємстві, у галузі, в економіці. Ці дані можна отримати від галузевих асоціацій, Державної служби статистики України, ЗМІ тощо.
Також компанія може публікувати на своєму офіційному сайті розширені річні звіти, прес-релізи, новини, дані про соціальну та екологічну політику, операційну статистику, пов'язаних осіб, структуру компанії та інше. Таким чином, аналітик повинен використовувати всю доступну інформацію, яка може допомогти сформувати картину поточного фінансового стану та ефективності діяльності підприємства.
Ліквідність балансу
Аналіз ліквідності балансу означає оцінку здатності компанії продати свої активи для того, щоб погасити свої зобов'язання. Якщо гроші можна одразу спрямувати на погашення найбільш термінових зобов'язань, то для продажу запасів і перетворення їх на гроші без втрати вартості потрібно зачекати деякий час.
Тому для визначення ліквідності структури бухгалтерського балансу слід порівняти певні групи активів з певними групами пасивів.
Таблиця 1 – Аналіз ліквідності балансу підприємства
|
Актив балансу |
Співвідношення |
Пасив балансу |
Надлишок/ нестача |
|
А4 (повільно реалізовані необоротні активи: необоротні активи підприємства, рядок 1095) |
А4<П4 |
П4 (постійні джерела фінансування: власний капітал, рядок 1495) |
П4-А4 |
|
А3 (повільно реалізовані оборотні активи: запаси, рядок 1100) |
А3>П3 |
П3 (довгострокові джерела фінансування: довгострокові зобов'язання і забезпечення, рядок 1595) |
А3-П3 |
|
А2 (Швидкі активи: дебіторська заборгованість та інші оборотні активи, рядки 1110-1155, 1170-1190) |
А2>П2 |
П2 (короткострокові джерела фінансування: короткострокові кредити і позики, рядки 1600, 1610) |
А2-П2 |
|
А1 (найбільш ліквідні активи: гроші, фінансові інвестиції, рядки 1160, 1165) |
А1>П1 |
П1 (найбільш термінові зобов'язання: кредиторська заборгованість, рядки 1605, 1615-1690) |
А1-П1 |
Як показано в таблиці, слід порівняти між собою такі елементи балансу:
1. Найбільш термінові зобов'язання з найбільш ліквідними активами. Якщо результат позитивний, то підприємство здатне терміново погасити ті зобов'язання, строк оплати яких скоро настане.
2. Швидкі активи і короткострокові джерела фінансування. Якщо сума швидких і найбільш ліквідних активів перевищує суму всіх короткострокових зобов'язань, то компанія зможе вчасно відповісти за зобов'язаннями протягом року.
3. Повільно реалізовані оборотні активи і довгострокові зобов'язання. Позитивний кумулятивний результат говоритиме про те, що компанія здатна залишатися стійкою в довгостроковій перспективі.
4. Необоротні активи і власний капітал. Компанії немає потреби повертати власний капітал в осяжному майбутньому за умови ефективної діяльності, тому цей аспект ніяк не впливає на висновки про платоспроможність.
Групи показників для аналізу фінансової (бухгалтерської) звітності
Показники ліквідності - це індикатори стійкості організації в короткостроковій перспективі. Вони показують, чи може організація легко розрахуватися з кредиторами, відповідати за своїми боргами тощо протягом року. Якщо показник нижчий за нормативний - значить вищий ризик, що незадоволений кредитор, який так і не отримав своїх грошей, подасть на організацію позов до суду. У гіршому випадку це призведе до початку процедури банкрутства підприємства.
Основними показниками ліквідності є: показник поточної ліквідності, показник швидкої ліквідності та показник абсолютної ліквідності.
Показник поточної ліквідності є співвідношенням усіх оборотних активів і всіх поточних зобов'язань:
Ппл = Оборотні активи (рядок 1195) : Поточні зобов'язання (рядок 1695)
Значення показника демонструє, скільки в компанії є оборотних активів для того, щоб погасити поточні зобов'язання. Нормативне значення показника залежить від галузі, зазвичай це 1,2 і вище. Нижче значення вказуватиме на те, що підприємство може мати труднощі з погашенням зобов'язань.
Показник швидкої ліквідності є співвідношенням швидких активів і поточних зобов'язань:
Пшл = ( Оборотні активи (рядок 1195) – Запаси (рядок 1100) ) : Поточні зобов'язання (рядок 1695)
Цей коефіцієнт є більш консервативним, і він не враховує запасів, які складніше перетворити на гроші для погашення боргів. Тому показник дозволяє зрозуміти платоспроможність компанії в перспективі найближчих кількох місяців. Нормативним вважається значення 0,9 і вище.
Показник абсолютної ліквідності є співвідношенням грошових коштів і поточних зобов'язань:
Пал = Гроші та їх еквіваленти (рядок 1165) : Поточні зобов'язання (рядок 1695)
Цей коефіцієнт показує, яку частину поточних зобов'язань підприємство здатне погасити негайно. Нормативним вважається значення 0,1-0,2. Складання платіжного календаря на підприємстві дозволить контролювати значення показника і тримати його в оптимальних межах з огляду на потреби компанії в грошах.
Важлива група показників - це показники фінансової стійкості. Вони дозволяють визначити середньострокові перспективи роботи організації з урахуванням структури фінансування. Більша частка власного капіталу забезпечує більшу фінансову незалежність організації. Як результат, витрати на залучення і використання позикових коштів знижуються. Крім цього, знижуються фінансові ризики. Наприклад, за інших рівних умов організація з більшою сумою власного капіталу може залучити більше позикових коштів для закупівлі товару і сировини, стимулювання збуту тощо.
Коефіцієнт забезпечення оборотних активів власними засобами показує, яку частку оборотних активів компанія здатна профінансувати самостійно. Формула для розрахунку така:
Пзоа = Власні оборотні засоби (різниця рядків 1495 і 1095) : Оборотні активи (рядок 1195)
Позитивне значення показника вказує на здатність підприємства вести виробничу і збутову діяльність без перебоїв. Навіть скорочення доступу до зовнішнього фінансування не зупинить операційного процесу. Низьке позитивне або від'ємне значення вказуватиме на значну залежність від зовнішніх джерел, що створює певні ризики.
Показник фінансової автономії є співвідношенням власних фінансів підприємства і загальної суми пасивів:
ПФА = Власний капітал (рядок 1495) : Пасиви (рядок 1900)
Цей коефіцієнт вказує на частку активів, яку компанія здатна профінансувати самостійно. Нормативне значення залежить від галузі, зазвичай у межах 0,4-0,6. Занадто низьке значення вказує на високий рівень фінансових ризиків і можливе банкрутство в разі обмеження доступу до ринку капіталу, однак занадто високе значення вказуватиме на неповне використання потенціалу підприємства.
На відміну від попереднього показника, коефіцієнт фінансової стійкості враховує як постійні, так і довгострокові джерела фінансування. Формула для розрахунку така:
КФС = (Власний капітал (рядок 1495) + Довгострокові зобов'язання (рядок 1595)) : Пасиви (рядок 1900)
Таким чином, значення вказуватиме на частку капіталу, який буде доступний протягом тривалого періоду часу. Високе значення говорить про стійке ринкове становище в найближчій перспективі.
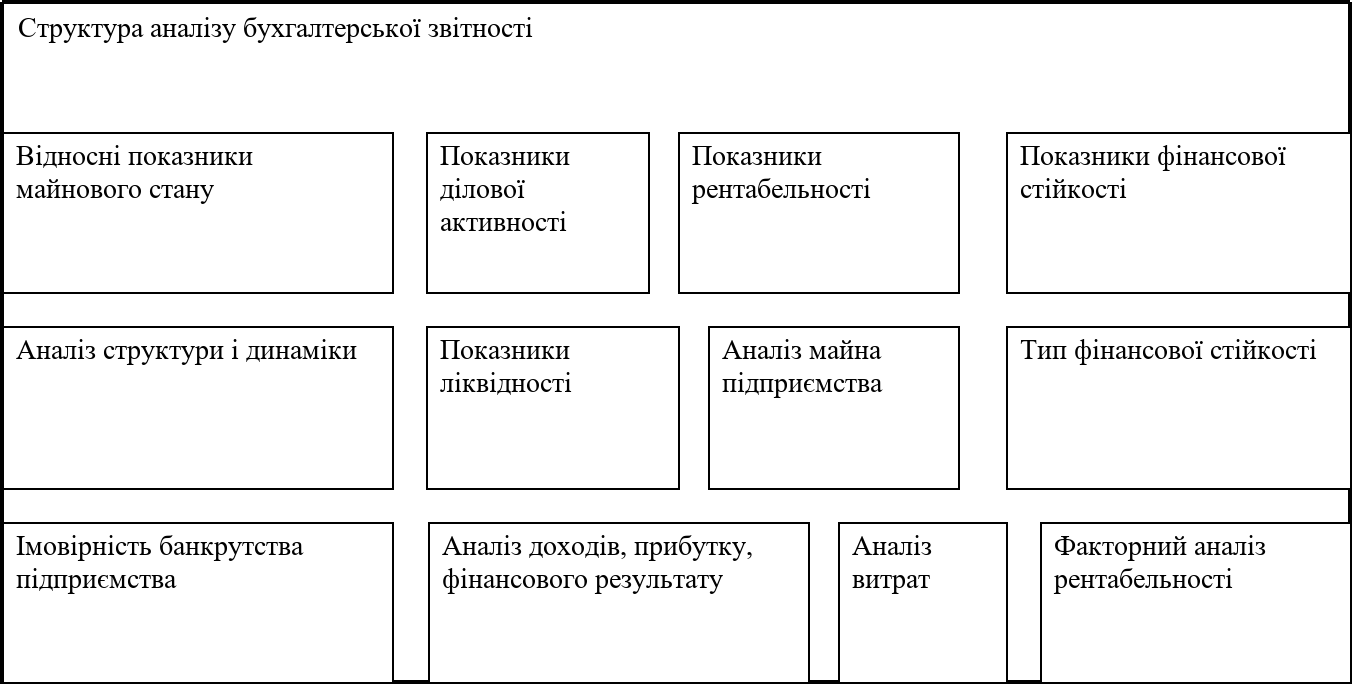
Рис. 1. Елементи аналізу бухгалтерської звітності (Перелік можна скоротити під конкретні цілі аналізу)
Ще одна група показників - показники рентабельності. Рентабельність - це не завжди основна мета роботи комерційної організації. На поточний рік можуть бути заплановані заходи з підвищення вартості організації, захоплення більшої частки ринку тощо. Але у звичайних умовах саме ці показники свідчать про ефективність роботи комерційної організації. Рентабельність активів і власного капіталу в такому разі є критеріями компетентності та професіоналізму вищого менеджменту. Показники є наслідком дій конкурентів, умов на ринку, стану основних засобів, лояльності клієнтів тощо. Тобто для більшості комерційних організацій рентабельність - це результативний показник ефективності.
Рентабельність активів є показником, який вимірює здатність активів підприємства генерувати чистий прибуток. Цей коефіцієнт є співвідношенням чистого прибутку і середньорічної суми активів.
РА = Чистий прибуток (рядок 2350 звіту про фінансові результати) : Середньорічна сума активів (рядок 1300 балансу) * 100%
Нормативне значення залежить від галузі. При аналізі рентабельності доцільно порівняти коефіцієнти цієї групи зі значеннями конкурентів. Вище значення вказуватиме на ефективне управління витратами, якісний менеджмент, використання резервів підвищення ефективності роботи тощо.
На відміну від рентабельності активів, рентабельність власного капіталу дозволяє оцінити привабливість вкладення власниками своїх коштів у діяльність підприємства.
РВК = Чистий прибуток (рядок 2350 звіту про фінансові результати) : Середньорічна сума власного капіталу (рядок 1495 балансу) * 100%
Для визначення нормативного значення показника слід подивитися на прибутковість альтернативних інструментів інвестування, наприклад, вкладення коштів в акції інших компаній, відкриття депозитного вкладу в банку тощо. Якщо рентабельність власного капіталу є вищою, то менеджмент ефективно розпоряджається коштами власників.
Рентабельність продажів за чистим прибутком або чиста маржа приблизно показує, на скільки збільшиться чистий прибуток підприємства при збільшенні рівня продажів на гривню. Формула для розрахунку така:
РПЧП = Чистий прибуток (рядок 2350) : Виручка (рядок 2000) * 100%
Вище значення показника також вказує на ефективне управління витратами, якісний контроль збутового і виробничого процесу. Варто зазначити, що при значному збільшенні рівня збуту чиста рентабельність зростатиме, оскільки частка постійних витрат у кожній гривні продажів знижуватиметься.
Ще одна група показників, яку слід розглянути в процесі фінансового аналізу - показники ділової активності. Якщо рентабельність - це індикатор якості результату, то ділова активність - це індикатор якості процесу роботи. Якщо на підприємстві низька оборотність дебіторської заборгованості за товари, слід переглянути свою політику товарного кредитування клієнтів. При низькій оборотності оборотних коштів слід подумати, як прискорити процес. Якщо великий період обороту продукції і товарів, то потрібно зменшити розмір їх запасів або активізувати збутовий процес відповідними прийомами. Тобто ця група показників дозволяє аналітику визначити не лише як працює підприємство, а й де криється проблема.
Оборотність активів показує обсяг продукції, який був вироблений на кожну залучену гривню активів. Наприклад, значення 2,5 вказуватиме на те, що на кожну гривню активів вироблено і продано продукції на 2,5 гривні. Формула така:
ОА = Виручка (рядок 2000) : Середньорічна сума активів (рядок 1300)
Вище значення показника говоритиме про здатність підприємства ефективно управляти обмеженим обсягом ресурсів.
Якісне управління запасами дозволить залучати менше фінансових ресурсів, що економить гроші за рахунок скорочення процентів до сплати, витрат на оренду складів тощо. Тому політика управління запасами відіграє важливу роль у фінансовій діяльності. Формула оборотності запасів така:
ОЗ = Собівартість (рядок 2050) : Середньорічна сума запасів (рядок 1100)
Таким чином, оборотність запасів є співвідношенням собівартості і середньорічної суми запасів.
Ще одним важливим аспектом є управління дебіторською заборгованістю. В основному дебіторська заборгованість формується в процесі комерційного кредитування клієнтів (наприклад, відстрочення платежу за поставлену продукцію або послуги). Формула розрахунку оборотності така:
ОДЗ = Виручка (рядок 2000) : Середньорічна сума дебіторської заборгованості (рядок 1125)
Низька оборотність говоритиме про те, що клієнти відволікають кошти підприємства, що призводить до додаткових витрат на залучення фінансових ресурсів. Висока оборотність дебіторської заборгованості дозволяє вивільнити частину фінансових ресурсів, які можна спрямувати на інтенсифікацію власної виробничої діяльності.
Бажаним етапом аналізу бухгалтерської звітності є оцінка відносних показників майнового стану. Ці показники можуть підказати особливості довгострокової політики здійснення фінансових інвестицій, роль основних засобів, показати частку фінансування, яку вони на себе відволікають тощо.
Звісно, не менш важливими є показники відносного приросту основних елементів активів, пасивів і фінансових результатів протягом періоду дослідження. Використовуючи ці дані, можна дізнатися, чи перебуває підприємство на етапі активного розвитку, деградації або стабільності. Підвищення вартості виробничих засобів призводить до збільшення виробничого потенціалу, а підвищення вартості власного капіталу - до підвищення рівня добробуту власників. Постійне нарощування доходу за умови збереження стабільних цін свідчить про зростання ринкової сили. Тому ця група показників також важлива.
Очевидно, що вивчення даних бухгалтерської звітності не зрівняється з аналізом управлінської звітності, але в умовах обмеженої інформації - це оптимальний шлях отримати уявлення про стан організації.
Використання нашого сайту для аналізу бухгалтерської звітності
Наш сайт дає можливість провести аналіз Вашої бухгалтерської звітності. Усі описані показники, а також інші, можна розрахувати безкоштовно. Для цього потрібно лише пройти швидку реєстрацію і внести дані підприємства. Крім цього, є можливість за невелику плату сформувати висновки і рекомендації до Ваших даних. Такі дані можна надати інвесторам, банківським працівникам, власникам, працівникам підприємства, постачальникам і клієнтам тощо. Якщо Ви вважаєте, що програма з якихось причин не задовольняє Ваших потреб повністю - пишіть, ми завжди готові доопрацювати, оптимізувати, переробити. Сподіваємося, сайт буде корисним у процесі аналізу. Якщо будуть питання - пишіть у пункт меню "Контакт" або в коментарях до статей.
Приклад аналізу бухгалтерської звітності
ПрАТ «Оболонь» здійснює діяльність у сфері виробництва пива і безалкогольних напоїв. Підприємство виробляє пиво, солод, соки, мінеральні та інші води, а також тару з пластмас. Воно працює на цьому ринку протягом останніх 33 років. Аналіз фінансової звітності підприємства за запропонованою вище методикою дозволив сформулювати такі висновки про фінансовий стан і фінансову ефективність компанії.
Таблиця 2. Динаміка активів ПрАТ «Оболонь», тис. грн
|
Показники |
Рік |
Абсолютне відхилення, +,- |
Відносне відхилення, % |
|||||
|
2023 |
2024 |
2025 |
2024/ 2023 |
2025/ 2024 |
2024/ 2023 |
2025/ 2024 |
2025/ 2023 |
|
|
Нематеріальні активи (рядок 1000) |
1934 |
44062 |
41442 |
42128 |
-2620 |
2178,28 |
-5,95 |
2042,81 |
|
Незавершені капітальні інвестиції (рядок 1005) |
48865 |
256969 |
470439 |
208104 |
213470 |
425,88 |
83,07 |
862,73 |
|
Основні засоби (рядок 1010) |
3596253 |
4808711 |
4709480 |
1212458 |
-99231 |
33,71 |
-2,06 |
30,96 |
|
Інші фінансові інвестиції (рядок 1035) |
69482 |
69482 |
69482 |
0 |
0 |
0 |
0 |
0 |
|
Довгострокова дебіторська заборгованість (рядок 1040) |
14 |
14 |
14 |
0 |
0 |
0 |
0 |
0 |
|
Усього необоротних активів (рядок 1095) |
3716548 |
5179238 |
5290857 |
1462690 |
111619 |
39,36 |
2,16 |
42,36 |
|
Запаси (рядок 1100) |
1660582 |
1688266 |
1946033 |
27684 |
257767 |
1,67 |
15,27 |
17,19 |
|
Дебіторська заборгованість за продукцію, товари, роботи, послуги (рядок 1125) |
947078 |
1154958 |
1486078 |
207880 |
331120 |
21,95 |
28,67 |
56,91 |
|
Дебіторська заборгованість за розрахунками за виданими авансами (рядок 1130) |
152450 |
400094 |
324044 |
247644 |
-76050 |
162,44 |
-19,01 |
112,56 |
|
Дебіторська заборгованість за розрахунками з бюджетом (рядок 1135) |
30573 |
55476 |
41561 |
24903 |
-13915 |
81,45 |
-25,08 |
35,94 |
|
Інша поточна дебіторська заборгованість (рядок 1155) |
17572 |
17147 |
15736 |
-425 |
-1411 |
-2,42 |
-8,23 |
-10,45 |
|
Гроші та їх еквіваленти (рядок 1165) |
474679 |
891034 |
1615624 |
416355 |
724590 |
87,71 |
81,32 |
240,36 |
|
Інші оборотні активи (рядок 1190) |
5172 |
11082 |
12338 |
5910 |
1256 |
114,27 |
11,33 |
138,55 |
|
Усього оборотних активів (рядок 1195) |
3288106 |
4218057 |
5441414 |
929951 |
1223357 |
28,28 |
29 |
65,49 |
|
Баланс (рядок 1300) |
7004654 |
9397295 |
10732271 |
2392641 |
1334976 |
34,16 |
14,21 |
53,22 |
Дані таблиці 2 і рисунка 1 показують, що протягом 2023 – 2025 років зростає сума активів підприємства. Причиною такої тенденції є збільшення вартості оборотних активів підприємства – сума зросла на 65,49% протягом періоду дослідження. Варто зазначити, що це пов'язано зі зростанням залишку грошових коштів у 3,4 раза. Вартість основних засобів зросла на 30,96% завдяки придбанню нових необоротних активів у 2024 році. Таким чином, зростання активів фінансується переважно за рахунок прибутку підприємства, тому в процесі аналізу активів виявлено ознаки ефективної діяльності підприємства.
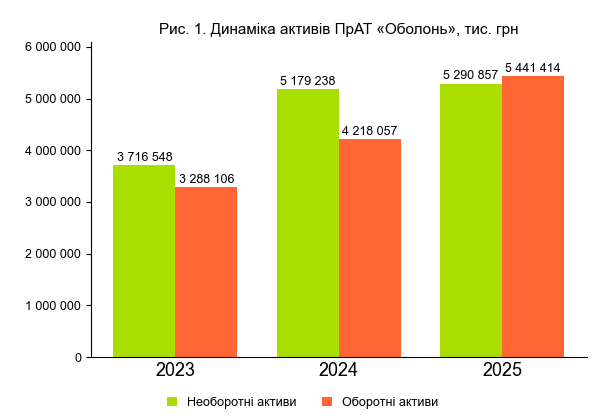
У сфері фінансування активів спостерігається така тенденція:
Таблиця 3. Динаміка джерел фінансових ресурсів ПрАТ «Оболонь», тис. грн
|
Показники |
Рік |
Абсолютне відхилення, +,- |
Відносне відхилення, % |
|||||
|
2023 |
2024 |
2025 |
2024/ 2023 |
2025/ 2024 |
2024/ 2023 |
2025/ 2024 |
2025/ 2023 |
|
|
Зареєстрований (пайовий) капітал (рядок 1400) |
65344 |
65344 |
65344 |
0 |
0 |
0 |
0 |
0 |
|
Капітал у дооцінках (рядок 1405) |
1972377 |
1866827 |
1775190 |
-105550 |
-91637 |
-5,35 |
-4,91 |
-10 |
|
Нерозподілений прибуток (непокритий збиток) (рядок 1420) |
3155476 |
5235107 |
6330574 |
2079631 |
1095467 |
65,91 |
20,93 |
100,62 |
|
Усього власного капіталу (рядок 1495) |
5193197 |
7167278 |
8171108 |
1974081 |
1003830 |
38,01 |
14,01 |
57,34 |
|
Відстрочені податкові зобов'язання (рядок 1500) |
386220 |
414272 |
365637 |
28052 |
-48635 |
7,26 |
-11,74 |
-5,33 |
|
Довгострокові кредити банків (рядок 1510) |
0 |
19134 |
11129 |
19134 |
-8005 |
- |
-41,84 |
- |
|
Усього довгострокових зобов'язань і забезпечень (рядок 1595) |
386220 |
433406 |
376766 |
47186 |
-56640 |
12,22 |
-13,07 |
-2,45 |
|
Короткострокові кредити банків (рядок 1600) |
224984 |
244003 |
249762 |
19019 |
5759 |
8,45 |
2,36 |
11,01 |
|
Поточна кредиторська заборгованість за товари, роботи, послуги (рядок 1615) |
694669 |
994414 |
1217430 |
299745 |
223016 |
43,15 |
22,43 |
75,25 |
|
Поточна кредиторська заборгованість за розрахунками з бюджетом (рядок 1620) |
144125 |
216268 |
218454 |
72143 |
2186 |
50,06 |
1,01 |
51,57 |
|
Поточна кредиторська заборгованість за розрахунками зі страхування (рядок 1625) |
4391 |
6287 |
6221 |
1896 |
-66 |
43,18 |
-1,05 |
41,68 |
|
Поточна кредиторська заборгованість за розрахунками з оплати праці (рядок 1630) |
102744 |
108487 |
27797 |
5743 |
-80690 |
5,59 |
-74,38 |
-72,95 |
|
Поточна кредиторська заборгованість за одержаними авансами (рядок 1635) |
139717 |
104413 |
319439 |
-35304 |
215026 |
-25,27 |
205,94 |
128,63 |
|
Поточні забезпечення (рядок 1660) |
96372 |
102827 |
125254 |
6455 |
22427 |
6,7 |
21,81 |
29,97 |
|
Інші поточні зобов'язання (рядок 1690) |
18235 |
19912 |
20040 |
1677 |
128 |
9,2 |
0,64 |
9,9 |
|
Усього поточних зобов'язань і забезпечень (рядок 1695) |
1425237 |
1796611 |
2184397 |
371374 |
387786 |
26,06 |
21,58 |
53,27 |
|
Баланс (рядок 1900) |
7004654 |
9397295 |
10732271 |
2392641 |
1334976 |
34,16 |
14,21 |
53,22 |
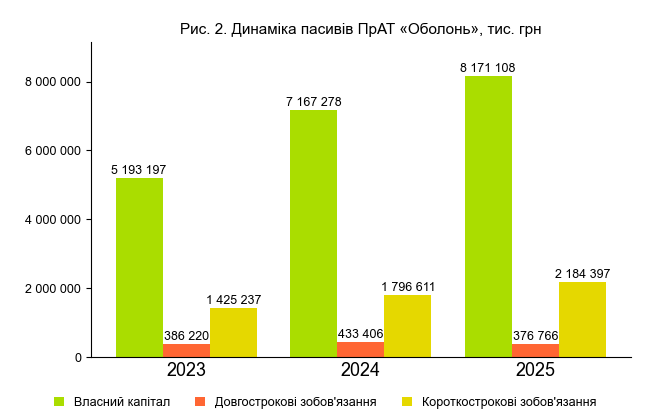
Дані таблиці 3 і рисунка 2 показують, що всередині компанії відбуваються позитивні процеси. Протягом 2023-2025 років ПрАТ «Оболонь» майже не залучало позикових коштів, і на кінець 2025 року довгострокові кредити банків становили лише 11 129 тис. грн, а короткострокові 249 762 тис. грн.
Через те, що у 2023 році компанія погасила довгострокові кредити банків, її зобов'язання зростали повільніше за активи, а сума довгострокових зобов'язань і забезпечень знизилася на 2,45%. Також знизилася сума процентів до сплати. При цьому поточні зобов'язання зросли на 53,27%, переважно за рахунок кредиторської заборгованості.
Підприємство щороку отримувало прибуток, і сума нерозподіленого прибутку (непокритого збитку) зросла з 3 155 476 тис. грн до 6 330 574 тис. грн. Тобто підприємство розвивається, воно здатне ефективно функціонувати і генерувати прибуток, а основним джерелом зростання власного капіталу є прибуток, тоді як капітал у дооцінках знизився на 10%.
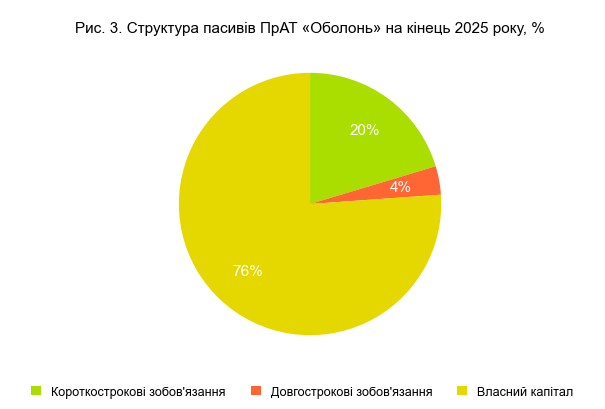
Частка власного капіталу, як показано на рисунку 3, становить 76%, при тому що нормативним вважається значення 40% і вище.
Виявлені тенденції та явища вказують на стійкий фінансовий стан, компанія фінансує свою діяльність переважно власними коштами і мало залежить від кредиторів.
У таблиці 4 показано причини зниження прибутку підприємства. Собівартість реалізованої продукції зростала швидше за чистий дохід – на 46,45% проти 27,63%. Також адміністративні витрати і витрати на збут зросли.
Таблиця 4. Динаміка фінансових результатів ПрАТ «Оболонь», тис. грн
|
Показники |
Рік |
Абсолютне відхилення, +,- |
Відносне відхилення, % |
|||||
|
2023 |
2024 |
2025 |
2024/ 2023 |
2025/ 2024 |
2024/ 2023 |
2025/ 2024 |
2025/ 2023 |
|
|
Чистий дохід від реалізації продукції (товарів, робіт, послуг) (рядок 2000) |
10763029 |
12784705 |
13737297 |
2021676 |
952592 |
18,78 |
7,45 |
27,63 |
|
Собівартість реалізованої продукції (товарів, робіт, послуг) (рядок 2050) |
(7398205) |
(9800435) |
(10834860) |
2402230 |
1034425 |
32,47 |
10,55 |
46,45 |
|
Валовий прибуток (рядок 2090) |
3364824 |
2984270 |
2902437 |
-380554 |
-81833 |
-11,31 |
-2,74 |
-13,74 |
|
Інші операційні доходи (рядок 2120) |
46587 |
73984 |
77897 |
27397 |
3913 |
58,81 |
5,29 |
67,21 |
|
Адміністративні витрати (рядок 2130) |
(458709) |
(531853) |
(622721) |
73144 |
90868 |
15,95 |
17,09 |
35,76 |
|
Витрати на збут (рядок 2150) |
(670728) |
(956097) |
(1121977) |
285369 |
165880 |
42,55 |
17,35 |
67,28 |
|
Інші операційні витрати (рядок 2180) |
(84121) |
(101074) |
(84846) |
16953 |
-16228 |
20,15 |
-16,06 |
0,86 |
|
Фінансовий результат від операційної діяльності: прибуток (рядок 2190) |
2197853 |
1469230 |
1150790 |
-728623 |
-318440 |
-33,15 |
-21,67 |
-47,64 |
|
Дохід від участі в капіталі (рядок 2200) |
593 |
- |
- |
-593 |
- |
-100 |
- |
-100 |
|
Інші фінансові доходи (рядок 2220) |
45290 |
79544 |
55436 |
34254 |
-24108 |
75,63 |
-30,31 |
22,4 |
|
Інші доходи (рядок 2240) |
11209 |
- |
44631 |
-11209 |
44631 |
-100 |
- |
298,17 |
|
Фінансові витрати (рядок 2250) |
(22209) |
(1690) |
(6998) |
-20519 |
5308 |
-92,39 |
314,08 |
-68,49 |
|
Інші витрати (рядок 2270) |
- |
(6506) |
- |
6506 |
-6506 |
- |
-100 |
- |
|
Фінансовий результат до оподаткування: прибуток (рядок 2290) |
2232736 |
1540578 |
1243859 |
-692158 |
-296719 |
-31 |
-19,26 |
-44,29 |
|
Витрати (дохід) з податку на прибуток (рядок 2300) |
(401146) |
(292323) |
(240029) |
-108823 |
-52294 |
-27,13 |
-17,89 |
-40,16 |
|
Чистий фінансовий результат: прибуток (рядок 2350) |
1831590 |
1248255 |
1003830 |
-583335 |
-244425 |
-31,85 |
-19,58 |
-45,19 |
Як результат, можна стверджувати, що підприємство залишається прибутковим, однак швидке зростання витрат призвело до зниження чистого прибутку з 1 831 590 тис. грн до 1 003 830 тис. грн, тобто на 45,19%.
Таблиця 5. Аналіз ліквідності балансу ПрАТ «Оболонь»
|
Розділ балансу |
Тип |
2023 |
2024 |
2025 |
|
Активи |
А1 (гроші, їх еквіваленти та поточні фінансові інвестиції) |
474679 |
891034 |
1615624 |
|
А2 (дебіторська заборгованість та інші оборотні активи) |
1152845 |
1638757 |
1879757 |
|
|
А3 (запаси) |
1660582 |
1688266 |
1946033 |
|
|
А4 (необоротні активи) |
3716548 |
5179238 |
5290857 |
|
|
Пасиви |
П1 (кредиторська заборгованість та інша поточна заборгованість) |
1200253 |
1552608 |
1934635 |
|
П2 (короткострокові кредити і позики) |
224984 |
244003 |
249762 |
|
|
П3 (довгострокові зобов'язання) |
386220 |
433406 |
376766 |
|
|
П4 (власний капітал) |
5193197 |
7167278 |
8171108 |
|
|
Надлишок/ нестача |
А1-П1 |
-725574 |
-661574 |
-319011 |
|
А2-П2 |
927861 |
1394754 |
1629995 |
|
|
А3-П3 |
1274362 |
1254860 |
1569267 |
|
|
А4-П4 |
-1476649 |
-1988040 |
-2880251 |
|
|
Кумулятивний надлишок/ нестача |
∆АП1 = А1-П1 |
-725574 |
-661574 |
-319011 |
|
∆АП2=А2-П2 +∆АП1 |
202287 |
733180 |
1310984 |
|
|
∆АП3=А3-П3 + ∆АП2 |
1476649 |
1988040 |
2880251 |
|
|
∆АП4=А4-П4 + ∆АП3 |
0 |
0 |
0 |
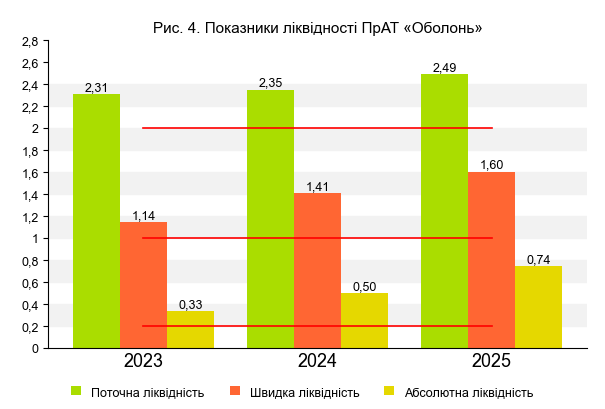
Аналіз ліквідності балансу дозволив визначити, що найбільш ліквідних активів компанії не вистачає для покриття найбільш термінових зобов'язань, однак разом зі швидкими активами їх достатньо, щоб компанія могла відповідати за боргами протягом усього року. На кінець 2025 року нестача найбільш ліквідних активів ПрАТ «Оболонь» скоротилася до 319 011 тис. грн.
Таблиця 6. Показники ліквідності ПрАТ «Оболонь»
|
Показники |
Рік |
Абсолютне відхилення, +,- |
||||
|
2023 |
2024 |
2025 |
2024/ 2023 |
2025/ 2024 |
2025/ 2023 |
|
|
Коефіцієнт поточної ліквідності |
2,31 |
2,35 |
2,49 |
0,04 |
0,14 |
0,18 |
|
Коефіцієнт швидкої ліквідності |
1,14 |
1,41 |
1,6 |
0,27 |
0,19 |
0,46 |
|
Коефіцієнт абсолютної ліквідності |
0,33 |
0,5 |
0,74 |
0,16 |
0,24 |
0,41 |
|
Співвідношення поточної дебіторської і кредиторської заборгованості |
1,04 |
1,12 |
1,03 |
0,08 |
-0,09 |
-0,01 |
Висновок про достатню ліквідність і платоспроможність підтверджують дані таблиці 6 і рисунка 4. Значення всіх показників перебуває вище нормативної межі.
Додатні показники власних оборотних засобів, наприклад, коефіцієнта забезпечення оборотних активів власними засобами, вказують на здатність компанії забезпечити безперебійність діяльності своїми силами. Навіть у разі обмеження доступу до зовнішнього ринку капіталу ПрАТ «Оболонь» зможе продовжувати роботу.
Загалом показники фінансової стійкості говорять про низький ризик банкрутства.
Таблиця 7. Показники фінансової стійкості ПрАТ «Оболонь»
|
Показники |
Рік |
Абсолютне відхилення, +,- |
||||
|
2023 |
2024 |
2025 |
2024/ 2023 |
2025/ 2024 |
2025/ 2023 |
|
|
Власні оборотні засоби, тис. грн |
1476649 |
1988040 |
2880251 |
511391 |
892211 |
1403602 |
|
Коефіцієнт забезпечення оборотних активів власними засобами |
0,45 |
0,47 |
0,53 |
0,02 |
0,06 |
0,08 |
|
Маневреність власних оборотних засобів |
0,32 |
0,45 |
0,56 |
0,13 |
0,11 |
0,24 |
|
Коефіцієнт забезпечення запасів власними оборотними засобами |
0,89 |
1,18 |
1,48 |
0,29 |
0,3 |
0,59 |
|
Коефіцієнт фінансової автономії |
0,74 |
0,76 |
0,76 |
0,02 |
0 |
0,02 |
|
Коефіцієнт фінансової залежності |
1,35 |
1,31 |
1,31 |
-0,04 |
0 |
-0,04 |
|
Коефіцієнт фінансового левериджу |
0,35 |
0,31 |
0,31 |
-0,04 |
0 |
-0,04 |
|
Коефіцієнт маневреності власного капіталу |
0,28 |
0,28 |
0,35 |
-0,01 |
0,08 |
0,07 |
|
Коефіцієнт поточної заборгованості |
0,2 |
0,19 |
0,2 |
-0,01 |
0,01 |
0 |
|
Коефіцієнт фінансової стійкості (покриття інвестицій) |
0,8 |
0,81 |
0,8 |
0,01 |
-0,01 |
0 |
|
Коефіцієнт мобільності активів |
0,47 |
0,45 |
0,51 |
-0,02 |
0,06 |
0,04 |
Оборотність активів і основних засобів знизилася, оскільки чистий дохід зростав повільніше за активи. Діяльність компанії є капіталомісткою.
Також сповільнилася оборотність оборотних коштів і дебіторської заборгованості. Фактично клієнти використовують кошти компанії протягом 45,8 дня, що на 6,72 дня більше, ніж у 2024 році.
Таблиця 8. Показники ділової активності ПрАТ «Оболонь» (показники оборотності)
|
Показники |
Рік |
Абсолютне відхилення, +,- |
|
|
2024 |
2025 |
2025/ 2024 |
|
|
Оборотність активів, коефіцієнт трансформації |
1,56 |
1,36 |
-0,19 |
|
Фондовіддача |
3,04 |
2,89 |
-0,16 |
|
Коефіцієнт оборотності оборотних коштів (обороти) |
3,41 |
2,84 |
-0,56 |
|
Період одного обороту оборотних коштів (днів) |
105,68 |
126,57 |
20,89 |
|
Коефіцієнт оборотності запасів (обороти) |
5,85 |
5,96 |
0,11 |
|
Період одного обороту запасів (днів) |
61,51 |
60,38 |
-1,13 |
|
Коефіцієнт оборотності дебіторської заборгованості (обороти) |
9,21 |
7,86 |
-1,35 |
|
Період погашення дебіторської заборгованості (днів) |
39,08 |
45,8 |
6,72 |
|
Коефіцієнт оборотності кредиторської заборгованості (обороти) |
7,68 |
6,65 |
-1,03 |
Очевидно, що підприємство працює прибутково, хоча рентабельність знизилася. Кожна гривня активів принесла 9,97 копійки чистого прибутку. Рентабельність власного капіталу знизилася з 20,2% до 13,09%, однак залишається додатною.
Таблиця 9. Показники рентабельності (збитковості) ПрАТ «Оболонь»
|
Показники |
Рік |
Абсолютне відхилення, +,- |
|
|
2024 |
2025 |
2025/ 2024 |
|
|
Рентабельність (пасивів) активів, % |
15,22 |
9,97 |
-5,25 |
|
Рентабельність власного капіталу, % |
20,2 |
13,09 |
-7,11 |
|
Рентабельність виробничих фондів, % |
21,24 |
15,26 |
-5,98 |
|
Рентабельність реалізованої продукції за фінансовим результатом від операційної діяльності, % |
11,49 |
8,38 |
-3,11 |
|
Рентабельність реалізованої продукції за чистим прибутком, % |
9,76 |
7,31 |
-2,46 |
Загалом проведений аналіз бухгалтерської звітності дозволив визначити, що підприємство працює ефективно протягом 2023-2025 років. Компанія майже не залежить від позикових коштів. Підприємство здатне генерувати прибуток, хоча його сума знижується через швидке зростання витрат. Його поточний стан стійкий, і ризик банкрутства ПрАТ «Оболонь» низький.